;
Inventory & Stock Control

Mengulas Penyebab Ratusan Restoran Tutup Setiap Bulan

06 Okt 2026
9 min
0 dilihat
Mengulas Penyebab Ratusan Restoran Tutup Setiap Bulan
▶ Video Singkat
Mengulas Penyebab Ratusan Restoran Tutup Setiap Bulan
Youtube Shorts
Tonton video →

Sumber melaporkan rata-rata penutupan sektor makanan dan minuman di Singapura mencapai 307 per bulan pada periode yang dibahas.

Angka tersebut meningkat dari rata-rata 254 per bulan pada 2024 dan sekitar 230 per bulan pada 2022–2023.

Penutupan terjadi pada beragam format, dari kios murah, operator menengah, hingga restoran berbintang.

Pelaku usaha menghadapi kenaikan biaya barang, utilitas, sewa, dan gaji, sementara jumlah kunjungan serta pengeluaran pelanggan menurun.

Bagi owner bisnis kuliner, informasi tersebut tidak cukup dibaca sebagai berita, tren, atau cerita merek besar. Topik ini perlu diterjemahkan menjadi keputusan internal tentang membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan. Setiap bisnis memiliki skala, modal, organisasi, target pasar, dan toleransi risiko yang berbeda, sehingga praktik perusahaan besar tidak boleh disalin mentah-mentah.

Artikel ini membedah pelajaran sumber utama dari sudut pandang restoran, kafe, UMKM kuliner, cloud kitchen, franchise, dan multi-outlet. Fokusnya adalah membuat owner dapat menentukan indikator, SOP, audit, alur keputusan, serta batas risiko yang relevan dengan kapasitas bisnisnya.

Penjelasan Konsep Dasar

Konsep utama dalam topik ini adalah membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan. Owner perlu memisahkan fakta eksternal, asumsi, data internal, kemampuan eksekusi, dan hasil finansial. Dengan pemisahan ini, keputusan tidak berhenti pada kekaguman terhadap merek besar atau kekhawatiran terhadap berita negatif, tetapi berubah menjadi tindakan yang dapat diuji.

Komponen / Faktor Penjelasan Mengapa Penting
Revenue resilience Pendapatan diuji terhadap penurunan traffic, average bill, dan perubahan channel. Restoran perlu bertahan dalam skenario demand melemah.
Fixed cost burden Sewa, gaji inti, depresiasi, dan kontrak dihitung terhadap penjualan. Biaya tetap tinggi mempercepat kerugian ketika omzet turun.
Unit economics Kontribusi per transaksi dan per outlet harus positif. Omzet besar tidak menjamin kelangsungan bisnis.
Cash runway Kas tersedia dibandingkan burn rate dan kewajiban. Owner membutuhkan waktu untuk melakukan turnaround.
Early warning Tren penjualan, margin, cash, utang, keluhan, dan produktivitas dipantau. Masalah dapat ditangani sebelum menjadi krisis.
Exit discipline Renegosiasi, resize, relokasi, penutupan, atau penjualan aset memiliki kriteria. Menunda keputusan dapat memperbesar kerugian.

Indikator yang Perlu Dipantau

Indikator Cara Membaca Keputusan Owner
Same-store sales Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan same-store sales. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Contribution margin Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan contribution margin. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
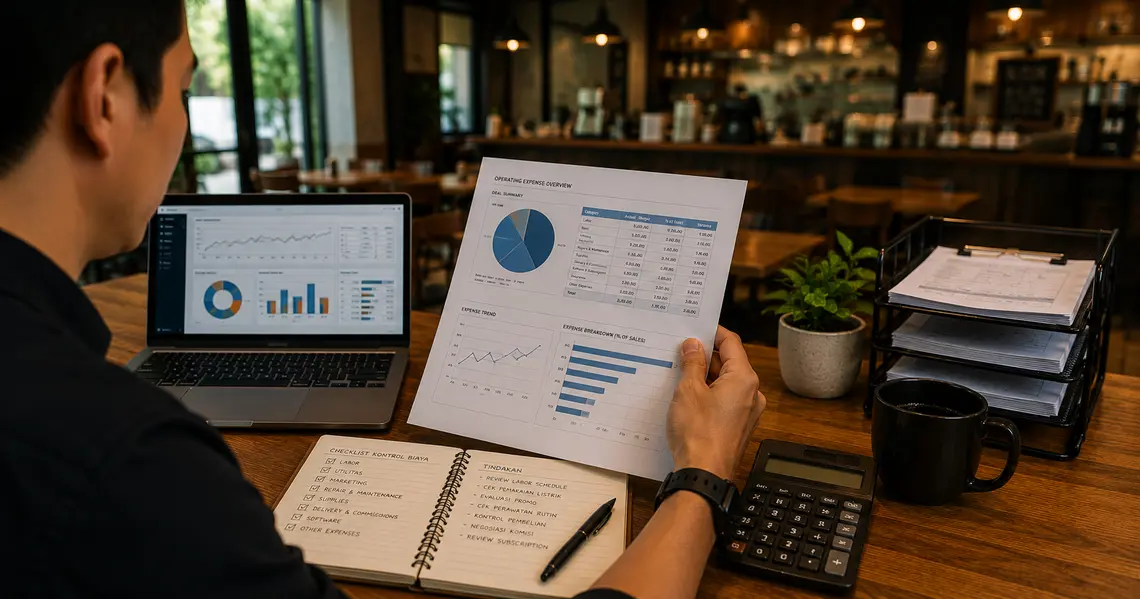
Occupancy cost ratio Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan occupancy cost ratio. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Labor cost ratio Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan labor cost ratio. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Cash runway Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan cash runway. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Break-even transactions Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan break-even transactions. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.

Restoran Skala Micro

A. Pembahasan Umum

Pada restoran skala mikro, membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan harus diterjemahkan menjadi kontrol sederhana yang dapat dijalankan langsung oleh owner tanpa menambah birokrasi. Karakteristik skala ini adalah 1 outlet sederhana, owner terlibat langsung, 2–6 karyawan. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah menganggap penurunan sementara tanpa bukti, mengejar omzet dengan diskon merusak margin, dan sewa dan gaji tidak disesuaikan saat demand turun. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau harian oleh owner. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha Kedai Bertahan
Jenis usaha Bisnis kuliner skala mikro yang sedang menerapkan membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan
Omzet Rp35–70 juta per bulan
Jumlah karyawan 3–6 orang
Channel penjualan walk-in, WhatsApp, dan delivery marketplace
Masalah utama sewa dan gaji tidak disesuaikan saat demand turun

Kedai Bertahan mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Same-store sales Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk same-store sales.
Contribution margin Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas contribution margin.
Occupancy cost ratio Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan occupancy cost ratio dengan omzet, contribution margin, dan kualitas pelanggan.
Labor cost ratio Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki labor cost ratio.

C. SOP yang Terkait

Langkah Prosedur
1 Bangun dashboard penjualan, margin, biaya tetap, dan kas per outlet. Gunakan format satu lembar atau spreadsheet sederhana.
2 Tetapkan trigger early warning untuk penurunan sales dan contribution. Gunakan format satu lembar atau spreadsheet sederhana.
3 Lakukan root-cause review: traffic, conversion, average bill, biaya, dan kualitas. Gunakan format satu lembar atau spreadsheet sederhana.
4 Susun tindakan 30–90 hari dengan owner, target, dan dampak kas. Gunakan format satu lembar atau spreadsheet sederhana.
5 Negosiasikan sewa, supplier, jadwal kerja, dan kontrak yang relevan. Gunakan format satu lembar atau spreadsheet sederhana.
6 Hentikan promosi atau menu yang menghasilkan volume tanpa margin. Gunakan format satu lembar atau spreadsheet sederhana.
7 Bandingkan opsi turnaround, resize, relokasi, dan exit. Gunakan format satu lembar atau spreadsheet sederhana.
8 Ambil keputusan sebelum runway berada di bawah batas aman. Gunakan format satu lembar atau spreadsheet sederhana.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah outlet menghasilkan contribution margin positif? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Berapa occupancy cost dan labor cost terhadap penjualan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Berapa bulan cash runway setelah seluruh kewajiban? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah penurunan disebabkan demand atau masalah internal? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah promosi menambah margin atau hanya transaksi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah tindakan perbaikan mempunyai deadline dan PIC? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah kriteria penutupan atau relokasi telah disepakati? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.

E. Tujuan & Manfaat

Manfaat Penjelasan
Masalah terlihat awal Owner tidak menunggu kas habis. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Biaya lebih adaptif Kontrak dan kapasitas disesuaikan demand. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Modal terlindungi Tambahan dana hanya diberikan pada turnaround terukur. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Outlet sehat diprioritaskan Sumber daya tidak terus terserap unit lemah. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Keputusan emosional berkurang Exit dinilai dengan data. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Organisasi belajar Penyebab kegagalan menjadi perbaikan ekspansi berikutnya. Prioritasnya adalah kontrol yang murah dan langsung terlihat.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala mikro, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Early warning owner dan kru menjalankan aktivitas: Finance dan operation mendeteksi deviasi. Bukti dan keputusan dicatat agar dapat diaudit.
Diagnostic owner dan kru menjalankan aktivitas: Tim memisahkan masalah demand, harga, produk, biaya, dan eksekusi. Bukti dan keputusan dicatat agar dapat diaudit.
Turnaround plan owner dan kru menjalankan aktivitas: Tindakan, target, runway, dan deadline disusun. Bukti dan keputusan dicatat agar dapat diaudit.
Weekly control owner dan kru menjalankan aktivitas: Aktual dibandingkan dengan target perbaikan. Bukti dan keputusan dicatat agar dapat diaudit.
Decision gate owner dan kru menjalankan aktivitas: Owner memutuskan lanjut, resize, relokasi, atau exit. Bukti dan keputusan dicatat agar dapat diaudit.
Closure learning owner dan kru menjalankan aktivitas: Kewajiban diselesaikan dan pembelajaran didokumentasi. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
Owner Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Helper / kru serbaguna Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supplier utama Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Pelanggan tetap Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Keluarga owner Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah outlet rugi karena demand pasar atau eksekusi internal? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah omzet masih menghasilkan contribution margin? Apakah owner dapat menjawabnya dari catatan harian?
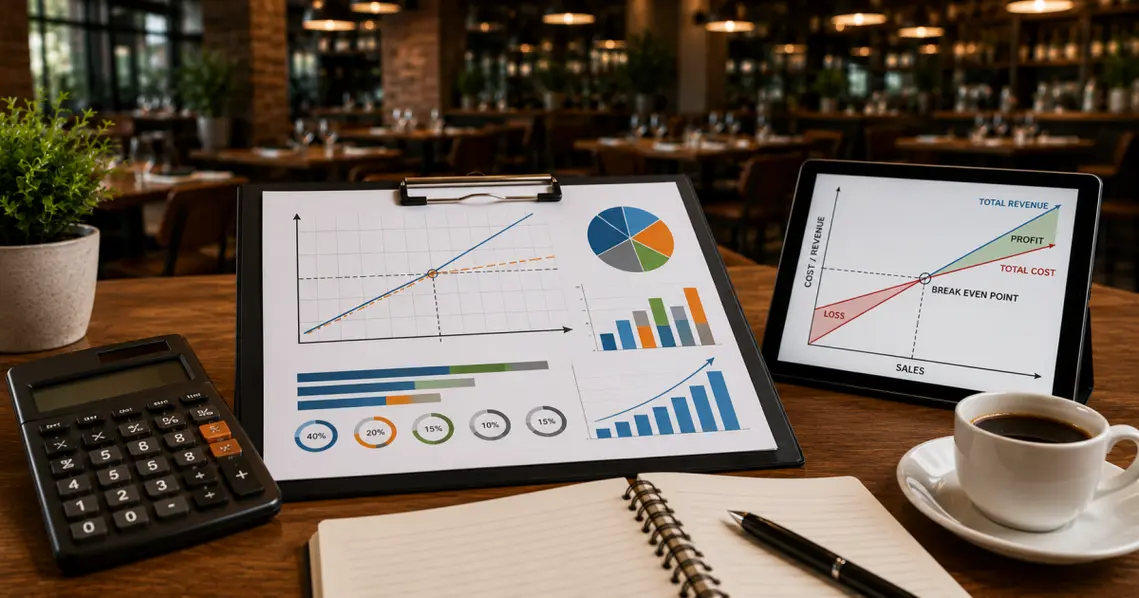
  • Berapa transaksi minimum untuk menutup biaya tetap? Apakah owner dapat menjawabnya dari catatan harian?
  • Berapa bulan kas tersisa tanpa tambahan modal? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah diskon memperbaiki repeat atau hanya memperbesar rugi? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah sewa dan jumlah tenaga kerja masih sesuai kondisi aktual? Apakah owner dapat menjawabnya dari catatan harian?
  • Apa bukti turnaround mulai bekerja dalam 30 hari? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah owner berani menutup outlet sebelum kerugian membesar? Apakah owner dapat menjawabnya dari catatan harian?

I. Kesimpulan Skala Mikro

Pada skala mikro, inti penerapan topik ini adalah mulai dari pencatatan sederhana, satu indikator utama, dan keputusan cepat yang langsung terlihat dampaknya. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Ingin melihat panduan untuk skala lainnya?

Setiap skala memiliki strategi, tantangan, dan kebutuhan modal yang sangat berbeda.

🏪
Kecil
Punya gerai tetap dan ada tim kecil
🏬
Sedang
Beberapa gerai dengan pengelolaan yang lebih rapi
🏢
Besar
Banyak gerai dengan sistem dan tim yang matang

Restoran Skala Kecil

A. Pembahasan Umum

Pada restoran skala kecil, membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan harus diterjemahkan menjadi pembagian peran antara owner, supervisor, admin, dan tim outlet agar keputusan tidak hanya bergantung pada ingatan. Karakteristik skala ini adalah 1–3 outlet, mulai memiliki supervisor atau admin, 7–25 karyawan. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah menganggap penurunan sementara tanpa bukti, mengejar omzet dengan diskon merusak margin, dan sewa dan gaji tidak disesuaikan saat demand turun. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau mingguan oleh owner dan supervisor. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha Rasa Bersama
Jenis usaha Bisnis kuliner skala kecil yang sedang menerapkan membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan
Omzet Rp180–450 juta per bulan
Jumlah karyawan 12–25 orang
Channel penjualan dine-in, takeaway, delivery marketplace, dan media sosial
Masalah utama utang supplier digunakan menutup kerugian operasi

Rasa Bersama mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Same-store sales Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk same-store sales.
Contribution margin Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas contribution margin.
Occupancy cost ratio Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan occupancy cost ratio dengan omzet, contribution margin, dan kualitas pelanggan.
Labor cost ratio Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki labor cost ratio.

C. SOP yang Terkait

Langkah Prosedur
1 Bangun dashboard penjualan, margin, biaya tetap, dan kas per outlet. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
2 Tetapkan trigger early warning untuk penurunan sales dan contribution. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
3 Lakukan root-cause review: traffic, conversion, average bill, biaya, dan kualitas. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
4 Susun tindakan 30–90 hari dengan owner, target, dan dampak kas. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
5 Negosiasikan sewa, supplier, jadwal kerja, dan kontrak yang relevan. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
6 Hentikan promosi atau menu yang menghasilkan volume tanpa margin. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
7 Bandingkan opsi turnaround, resize, relokasi, dan exit. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
8 Ambil keputusan sebelum runway berada di bawah batas aman. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah outlet menghasilkan contribution margin positif? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Berapa occupancy cost dan labor cost terhadap penjualan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Berapa bulan cash runway setelah seluruh kewajiban? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah penurunan disebabkan demand atau masalah internal? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah promosi menambah margin atau hanya transaksi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah tindakan perbaikan mempunyai deadline dan PIC? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah kriteria penutupan atau relokasi telah disepakati? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.

E. Tujuan & Manfaat

Manfaat Penjelasan
Masalah terlihat awal Owner tidak menunggu kas habis. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Biaya lebih adaptif Kontrak dan kapasitas disesuaikan demand. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Modal terlindungi Tambahan dana hanya diberikan pada turnaround terukur. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Outlet sehat diprioritaskan Sumber daya tidak terus terserap unit lemah. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Keputusan emosional berkurang Exit dinilai dengan data. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Organisasi belajar Penyebab kegagalan menjadi perbaikan ekspansi berikutnya. Manfaat harus dapat didelegasikan melalui supervisor atau admin.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala kecil, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Early warning supervisor, admin, dan owner menjalankan aktivitas: Finance dan operation mendeteksi deviasi. Bukti dan keputusan dicatat agar dapat diaudit.
Diagnostic supervisor, admin, dan owner menjalankan aktivitas: Tim memisahkan masalah demand, harga, produk, biaya, dan eksekusi. Bukti dan keputusan dicatat agar dapat diaudit.
Turnaround plan supervisor, admin, dan owner menjalankan aktivitas: Tindakan, target, runway, dan deadline disusun. Bukti dan keputusan dicatat agar dapat diaudit.
Weekly control supervisor, admin, dan owner menjalankan aktivitas: Aktual dibandingkan dengan target perbaikan. Bukti dan keputusan dicatat agar dapat diaudit.
Decision gate supervisor, admin, dan owner menjalankan aktivitas: Owner memutuskan lanjut, resize, relokasi, atau exit. Bukti dan keputusan dicatat agar dapat diaudit.
Closure learning supervisor, admin, dan owner menjalankan aktivitas: Kewajiban diselesaikan dan pembelajaran didokumentasi. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
Owner Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supervisor outlet Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Kasir Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Kitchen dan service crew Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Admin Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supplier Menjaga ketersediaan bahan, alat, atau dukungan eksternal. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah outlet rugi karena demand pasar atau eksekusi internal? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah omzet masih menghasilkan contribution margin? Apakah supervisor dan owner membaca angka yang sama?
  • Berapa transaksi minimum untuk menutup biaya tetap? Apakah supervisor dan owner membaca angka yang sama?
  • Berapa bulan kas tersisa tanpa tambahan modal? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah diskon memperbaiki repeat atau hanya memperbesar rugi? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah sewa dan jumlah tenaga kerja masih sesuai kondisi aktual? Apakah supervisor dan owner membaca angka yang sama?
  • Apa bukti turnaround mulai bekerja dalam 30 hari? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah owner berani menutup outlet sebelum kerugian membesar? Apakah supervisor dan owner membaca angka yang sama?

I. Kesimpulan Skala Kecil

Pada skala kecil, inti penerapan topik ini adalah membangun disiplin delegasi, review mingguan, dan hubungan antara aktivitas dengan margin. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Restoran Skala Sedang

A. Pembahasan Umum

Pada restoran skala sedang, membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan harus diterjemahkan menjadi standardisasi lintas outlet, dashboard, forum lintas fungsi, dan eksperimen yang dapat dibandingkan. Karakteristik skala ini adalah 4–15 outlet atau kapasitas produksi besar dengan fungsi manajemen mulai terpisah. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah utang supplier digunakan menutup kerugian operasi, owner menambah modal tanpa turnaround plan, dan penutupan terlambat sehingga kewajiban membesar. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau mingguan dan bulanan melalui forum lintas fungsi. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha City Dining Network
Jenis usaha Bisnis kuliner skala sedang yang sedang menerapkan membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan
Omzet Rp2–6 miliar per bulan
Jumlah karyawan 90–180 orang
Channel penjualan dine-in, aplikasi, delivery, corporate order, dan promosi lintas outlet
Masalah utama owner menambah modal tanpa turnaround plan

City Dining Network mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Same-store sales Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk same-store sales.
Contribution margin Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas contribution margin.
Occupancy cost ratio Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan occupancy cost ratio dengan omzet, contribution margin, dan kualitas pelanggan.
Labor cost ratio Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki labor cost ratio.

C. SOP yang Terkait

Langkah Prosedur
1 Bangun dashboard penjualan, margin, biaya tetap, dan kas per outlet. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
2 Tetapkan trigger early warning untuk penurunan sales dan contribution. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
3 Lakukan root-cause review: traffic, conversion, average bill, biaya, dan kualitas. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
4 Susun tindakan 30–90 hari dengan owner, target, dan dampak kas. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
5 Negosiasikan sewa, supplier, jadwal kerja, dan kontrak yang relevan. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
6 Hentikan promosi atau menu yang menghasilkan volume tanpa margin. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
7 Bandingkan opsi turnaround, resize, relokasi, dan exit. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
8 Ambil keputusan sebelum runway berada di bawah batas aman. Terapkan format yang sama di seluruh outlet dan analisis per cluster.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah outlet menghasilkan contribution margin positif? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Berapa occupancy cost dan labor cost terhadap penjualan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Berapa bulan cash runway setelah seluruh kewajiban? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah penurunan disebabkan demand atau masalah internal? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah promosi menambah margin atau hanya transaksi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah tindakan perbaikan mempunyai deadline dan PIC? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah kriteria penutupan atau relokasi telah disepakati? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.

E. Tujuan & Manfaat

Manfaat Penjelasan
Masalah terlihat awal Owner tidak menunggu kas habis. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Biaya lebih adaptif Kontrak dan kapasitas disesuaikan demand. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Modal terlindungi Tambahan dana hanya diberikan pada turnaround terukur. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Outlet sehat diprioritaskan Sumber daya tidak terus terserap unit lemah. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Keputusan emosional berkurang Exit dinilai dengan data. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Organisasi belajar Penyebab kegagalan menjadi perbaikan ekspansi berikutnya. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala sedang, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Early warning fungsi terkait dan outlet manager menjalankan aktivitas: Finance dan operation mendeteksi deviasi. Bukti dan keputusan dicatat agar dapat diaudit.
Diagnostic fungsi terkait dan outlet manager menjalankan aktivitas: Tim memisahkan masalah demand, harga, produk, biaya, dan eksekusi. Bukti dan keputusan dicatat agar dapat diaudit.
Turnaround plan fungsi terkait dan outlet manager menjalankan aktivitas: Tindakan, target, runway, dan deadline disusun. Bukti dan keputusan dicatat agar dapat diaudit.
Weekly control fungsi terkait dan outlet manager menjalankan aktivitas: Aktual dibandingkan dengan target perbaikan. Bukti dan keputusan dicatat agar dapat diaudit.
Decision gate fungsi terkait dan outlet manager menjalankan aktivitas: Owner memutuskan lanjut, resize, relokasi, atau exit. Bukti dan keputusan dicatat agar dapat diaudit.
Closure learning fungsi terkait dan outlet manager menjalankan aktivitas: Kewajiban diselesaikan dan pembelajaran didokumentasi. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
Owner / direktur Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Finance Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Outlet manager Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Operation manager Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Marketing Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Purchasing Menjaga ketersediaan bahan, alat, atau dukungan eksternal. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Kitchen head Mengawasi kepatuhan, kontrak, atau reputasi. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah outlet rugi karena demand pasar atau eksekusi internal? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah omzet masih menghasilkan contribution margin? Apakah hasilnya konsisten antaroutlet dan periode?
  • Berapa transaksi minimum untuk menutup biaya tetap? Apakah hasilnya konsisten antaroutlet dan periode?
  • Berapa bulan kas tersisa tanpa tambahan modal? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah diskon memperbaiki repeat atau hanya memperbesar rugi? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah sewa dan jumlah tenaga kerja masih sesuai kondisi aktual? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apa bukti turnaround mulai bekerja dalam 30 hari? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah owner berani menutup outlet sebelum kerugian membesar? Apakah hasilnya konsisten antaroutlet dan periode?

I. Kesimpulan Skala Sedang

Pada skala sedang, inti penerapan topik ini adalah menstandarkan definisi, membandingkan outlet, dan menggunakan eksperimen untuk menemukan praktik terbaik. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Restoran Skala Besar

A. Pembahasan Umum

Pada restoran skala besar, membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan harus diterjemahkan menjadi governance portofolio, kontrol risiko, konsistensi jaringan, dan keputusan investasi berbasis data granular. Karakteristik skala ini adalah jaringan multi-kota, multi-brand, franchise, atau organisasi korporasi. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah utang supplier digunakan menutup kerugian operasi, owner menambah modal tanpa turnaround plan, dan penutupan terlambat sehingga kewajiban membesar. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau dashboard harian, business review bulanan, dan evaluasi kuartalan. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha Regional Restaurant Holdings
Jenis usaha Bisnis kuliner skala besar yang sedang menerapkan membaca penutupan restoran sebagai kombinasi tekanan biaya, penurunan demand, lemahnya unit economics, dan keterlambatan keputusan
Omzet Rp35–90 miliar per bulan
Jumlah karyawan 1.000–2.500 orang
Channel penjualan omnichannel, aplikasi sendiri, aggregator, franchise, dan kemitraan korporasi
Masalah utama penutupan terlambat sehingga kewajiban membesar

Regional Restaurant Holdings mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Same-store sales Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk same-store sales.
Contribution margin Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas contribution margin.
Occupancy cost ratio Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan occupancy cost ratio dengan omzet, contribution margin, dan kualitas pelanggan.
Labor cost ratio Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki labor cost ratio.

C. SOP yang Terkait

Langkah Prosedur
1 Bangun dashboard penjualan, margin, biaya tetap, dan kas per outlet. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
2 Tetapkan trigger early warning untuk penurunan sales dan contribution. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
3 Lakukan root-cause review: traffic, conversion, average bill, biaya, dan kualitas. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
4 Susun tindakan 30–90 hari dengan owner, target, dan dampak kas. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
5 Negosiasikan sewa, supplier, jadwal kerja, dan kontrak yang relevan. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
6 Hentikan promosi atau menu yang menghasilkan volume tanpa margin. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
7 Bandingkan opsi turnaround, resize, relokasi, dan exit. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
8 Ambil keputusan sebelum runway berada di bawah batas aman. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah outlet menghasilkan contribution margin positif? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Berapa occupancy cost dan labor cost terhadap penjualan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Berapa bulan cash runway setelah seluruh kewajiban? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah penurunan disebabkan demand atau masalah internal? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah promosi menambah margin atau hanya transaksi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah tindakan perbaikan mempunyai deadline dan PIC? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah kriteria penutupan atau relokasi telah disepakati? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.

E. Tujuan & Manfaat

Manfaat Penjelasan
Masalah terlihat awal Owner tidak menunggu kas habis. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Biaya lebih adaptif Kontrak dan kapasitas disesuaikan demand. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Modal terlindungi Tambahan dana hanya diberikan pada turnaround terukur. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Outlet sehat diprioritaskan Sumber daya tidak terus terserap unit lemah. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Keputusan emosional berkurang Exit dinilai dengan data. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Organisasi belajar Penyebab kegagalan menjadi perbaikan ekspansi berikutnya. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala besar, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Early warning tim pusat, area, dan komite menjalankan aktivitas: Finance dan operation mendeteksi deviasi. Bukti dan keputusan dicatat agar dapat diaudit.
Diagnostic tim pusat, area, dan komite menjalankan aktivitas: Tim memisahkan masalah demand, harga, produk, biaya, dan eksekusi. Bukti dan keputusan dicatat agar dapat diaudit.
Turnaround plan tim pusat, area, dan komite menjalankan aktivitas: Tindakan, target, runway, dan deadline disusun. Bukti dan keputusan dicatat agar dapat diaudit.
Weekly control tim pusat, area, dan komite menjalankan aktivitas: Aktual dibandingkan dengan target perbaikan. Bukti dan keputusan dicatat agar dapat diaudit.
Decision gate tim pusat, area, dan komite menjalankan aktivitas: Owner memutuskan lanjut, resize, relokasi, atau exit. Bukti dan keputusan dicatat agar dapat diaudit.
Closure learning tim pusat, area, dan komite menjalankan aktivitas: Kewajiban diselesaikan dan pembelajaran didokumentasi. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
CEO Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
CFO Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
COO Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Area manager Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Outlet manager Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Marketing dan CRM Menjaga ketersediaan bahan, alat, atau dukungan eksternal. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supply chain Mengawasi kepatuhan, kontrak, atau reputasi. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Legal / compliance Mengevaluasi return dan keberlanjutan strategi. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Investor / board Mengkoordinasikan perbaikan lintas outlet. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah outlet rugi karena demand pasar atau eksekusi internal? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah omzet masih menghasilkan contribution margin? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Berapa transaksi minimum untuk menutup biaya tetap? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Berapa bulan kas tersisa tanpa tambahan modal? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah diskon memperbaiki repeat atau hanya memperbesar rugi? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah sewa dan jumlah tenaga kerja masih sesuai kondisi aktual? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apa bukti turnaround mulai bekerja dalam 30 hari? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah owner berani menutup outlet sebelum kerugian membesar? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?

I. Kesimpulan Skala Besar

Pada skala besar, inti penerapan topik ini adalah menjaga governance, konsistensi jaringan, data granular, dan batas risiko sebelum strategi diperluas. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Resources

Kumpulan resource terkait untuk mendukung dan memperdalam pembahasan pada artikel ini.

SOP

SOP Unit Economics Restoran

Menyiapkan bisnis restoran agar suatu saat siap dijual sebagian, dijual penuh, merger, strategic partnership, atau masuk ke investor strategis.
161 KB
Download ↓
SOP

SOP Forecasting dan Reforecasting

Menyusun proyeksi terbaru berdasarkan perubahan sales, biaya, kondisi pasar, dan kebutuhan operasional agar target bisnis tetap relevan serta keputusan manajemen lebih akurat.
161 KB
Download ↓
SOP

SOP Monthly Management Review

Mengatur evaluasi bulanan manajemen untuk menilai hasil bisnis secara lebih menyeluruh, termasuk sales, profit, biaya, operasional, customer, SDM, dan keputusan strategis berikutnya.
162 KB
Download ↓
SOP

SOP Dashboard Owner / Management Dashboard

Menyajikan dashboard ringkas untuk owner berisi KPI sales, profit, biaya, stok, customer, marketing, SDM, dan risiko agar kondisi bisnis cepat dipahami.
162 KB
Download ↓
SOP

SOP Daily Sales Report

Mengatur laporan penjualan harian berisi omzet, transaksi, payment method, promo, void, refund, cash settlement, dan catatan penting agar performa outlet dapat dipantau setiap hari.
161 KB
Download ↓
SOP

SOP Outlet Ranking dan Benchmarking

Memastikan setiap outlet diaudit secara berkala dengan standar yang sama agar management dapat membandingkan performa outlet secara objektif.
161 KB
Download ↓
SOP

SOP Weekly Business Review

Mengatur review bisnis mingguan untuk membahas performa outlet, masalah utama, progres action plan, dan prioritas perbaikan yang harus segera dijalankan oleh PIC terkait.
161 KB
Download ↓
SOP

SOP Insight to Action / Tindak Lanjut dari Data

Mengubah laporan dan dashboard menjadi tindakan nyata dengan menentukan KPI bermasalah, akar penyebab, prioritas, PIC, deadline, dan evaluasi hasil perbaikan.
162 KB
Download ↓

Baca Juga

Cara Mengontrol Cash Flow Restoran

Cara Mengontrol Cash Flow Restoran

Cash flow adalah aliran uang masuk dan uang keluar dalam bisnis. Dalam bisnis kuliner, cash flow…
14 min
→
Cara Menghitung Break Even Point / Titik Impas Restoran

Cara Menghitung Break Even Point / Titik Impas Restoran

Break Even Point atau BEP / titik impas adalah kondisi ketika total pendapatan restoran sama dengan…
8 min
→
Cara Mengontrol Operating Expense Restoran agar Biaya Efisien dan Laba Terjaga

Cara Mengontrol Operating Expense Restoran agar Biaya Efisien dan Laba Terjaga

Operating expense atau biaya operasional adalah biaya yang dikeluarkan agar restoran dapat…
14 min
→
Lokasi Ramai Belum Tentu Menguntungkan untuk Restoran, Ini Alasannya

Lokasi Ramai Belum Tentu Menguntungkan untuk Restoran, Ini Alasannya

Lokasi yang terlihat ramai sering memberi kesan bahwa restoran akan otomatis memiliki penjualan…
10 min
→
✓ Tautan berhasil disalin!

Uji Pemahaman

Pilih jawaban yang menurut Anda paling tepat.

Yakin ingin keluar?
Semua jawaban akan terhapus dan uji pemahaman akan dimulai dari awal saat dibuka lagi.