A. Pembahasan Umum
Pada restoran skala mikro, operating expense sering tercampur dengan uang pribadi owner. Pembayaran listrik rumah dan usaha, penggunaan kendaraan keluarga untuk belanja, pengambilan uang kas, serta pembelian kecil tanpa bukti membuat owner sulit mengetahui biaya yang benar-benar diperlukan untuk menjalankan bisnis. Akibatnya, laba sering dinilai dari saldo kas, bukan dari pencocokan penjualan, bahan, dan biaya periode yang sama.
Kelebihan skala mikro adalah jalur keputusan pendek. Owner dapat melihat penggunaan listrik, mengatur jadwal helper, bernegosiasi langsung dengan supplier, dan menghentikan subscription yang tidak dipakai. Namun kontrol akan lemah bila semua transaksi bergantung pada ingatan. Satu notebook, spreadsheet, atau aplikasi sederhana dengan kategori konsisten sudah cukup untuk membangun disiplin awal.
Fokus utama bukan membuat struktur akun yang rumit, melainkan memisahkan biaya usaha, menetapkan batas mingguan, dan memahami tiga atau empat kategori terbesar. Owner perlu memeriksa apakah kenaikan biaya berasal dari perubahan volume, harga, jam operasi, atau kebocoran. Penghematan harus dimulai dari aktivitas yang tidak memberi nilai, bukan dari mengurangi porsi, kualitas bahan, atau kebersihan.
Risiko terbesar pada skala mikro adalah biaya kecil yang tidak terlihat. Ongkos belanja berulang, top-up iklan tanpa evaluasi, penggunaan gas yang tidak efisien, pembelian alat kecil karena sering hilang, dan lembur informal dapat menggerus margin. Karena omzet belum besar, tambahan biaya satu atau dua juta rupiah dapat mengubah hasil bulanan secara material.
B. Studi Kasus
| Komponen | Kondisi |
|---|---|
| Jenis usaha | Warung nasi rumahan “Dapur Pagi Bu Rani” dengan menu harian dan pesanan katering kecil. |
| Kapasitas | Sekitar 90–120 porsi per hari; produksi dilakukan dari satu dapur. |
| Omzet | Rata-rata Rp72.000.000 per bulan. |
| Jumlah karyawan | Owner, 2 helper dapur, dan 1 kurir paruh waktu. |
| Channel penjualan | Walk-in, WhatsApp, dan satu platform delivery. |
| Masalah utama | Biaya usaha bercampur dengan pengeluaran rumah, promo delivery tidak dihitung penuh, dan belanja kecil tidak memiliki batas. |
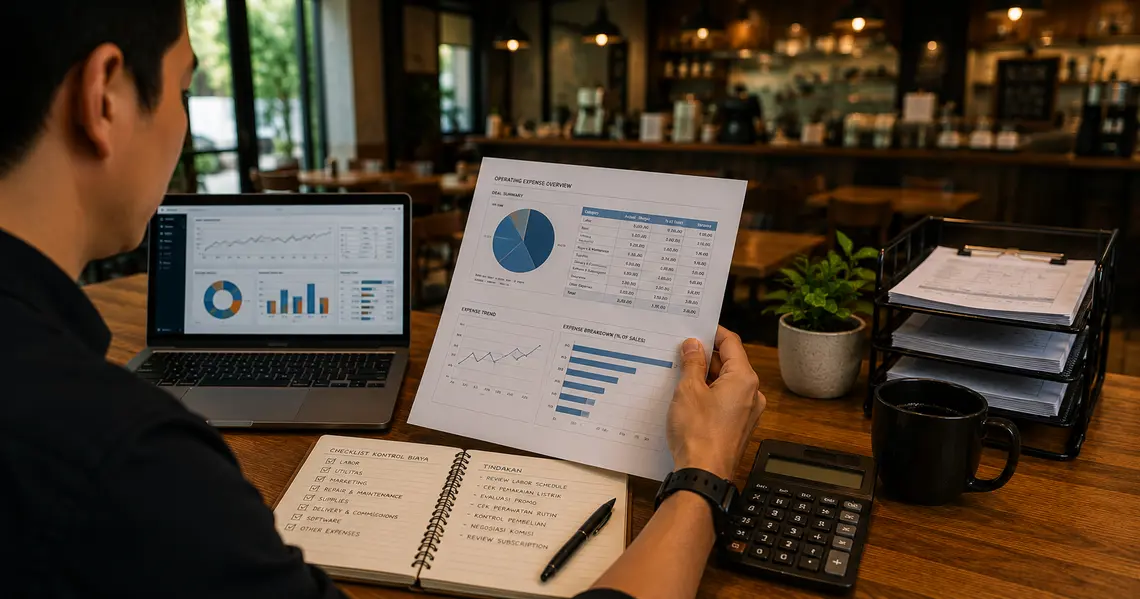
Owner merasa omzet bulan April lebih tinggi daripada Maret, tetapi uang yang tersisa lebih sedikit. Setelah transaksi disusun ulang, ditemukan bahwa biaya delivery, iklan, lembur, dan belanja perlengkapan meningkat. Sebagian pengeluaran keluarga juga dibayar dari rekening usaha sehingga laporan awal melebihkan operating expense dan sekaligus menyembunyikan owner withdrawal.
Owner kemudian membuat daftar biaya sederhana, memindahkan pengambilan pribadi ke akun terpisah, dan menetapkan budget mingguan. Tujuannya bukan hanya menurunkan pengeluaran, tetapi mengetahui biaya mana yang menghasilkan penjualan dan biaya mana yang tidak memiliki hubungan jelas dengan aktivitas.
| Kategori | Budget | Aktual | Variance | Temuan |
|---|---|---|---|---|
| Tenaga kerja | Rp12.000.000 | Rp13.200.000 | +Rp1.200.000 | Lembur terjadi karena prep dimulai terlambat dan jadwal katering tidak dipisahkan. |
| Utilitas | Rp3.300.000 | Rp4.150.000 | +Rp850.000 | Freezer tua dan kompor menyala terlalu lama di antara batch. |
| Delivery & promo | Rp4.000.000 | Rp6.450.000 | +Rp2.450.000 | Promo dijalankan tanpa menghitung sharing diskon dan commission. |
| Supplies & transport | Rp2.500.000 | Rp3.400.000 | +Rp900.000 | Belanja kecil berulang dan ongkos belanja harian. |
| Total OPEX teridentifikasi | Rp21.800.000 | Rp27.200.000 | +Rp5.400.000 | OPEX Ratio aktual 37,8% terhadap sales Rp72 juta. |
C. SOP yang Terkait
| Langkah | Prosedur |
|---|---|
| 1 | Pisahkan rekening atau kas usaha dari uang pribadi; owner withdrawal dicatat terpisah. |
| 2 | Tetapkan 6–8 kategori biaya yang mudah dipakai dan budget mingguan setiap kategori. |
| 3 | Catat pengeluaran pada hari yang sama dengan tanggal, kategori, tujuan, nominal, dan bukti. |
| 4 | Periksa biaya delivery per order, termasuk komisi, promo sharing, dan payment fee. |
| 5 | Bandingkan aktual dengan budget setiap minggu dan tandai variance material. |
| 6 | Cari driver sederhana: jam kerja, jam kompor, jumlah order, perjalanan belanja, atau alat rusak. |
| 7 | Pilih maksimal tiga tindakan untuk minggu berikutnya dan tentukan siapa yang menjalankan. |
| 8 | Review hasil pada akhir bulan; jangan mengulang budget yang mengandung pemborosan. |
D. Audit yang Terkait
| Area Audit | Pertanyaan Audit |
|---|---|
| Pemisahan uang | Apakah pembayaran pribadi, cicilan owner, dan pengambilan kas telah dipisahkan dari biaya usaha? |
| Kelengkapan transaksi | Apakah seluruh belanja kecil dan biaya digital memiliki bukti atau catatan tujuan? |
| Budget mingguan | Apakah kategori biaya utama memiliki batas yang diketahui owner dan helper? |
| Biaya delivery | Apakah owner mengetahui contribution setelah komisi, diskon, packaging, dan promo? |
| Tenaga kerja | Apakah lembur memiliki alasan operasional dan dapat dicegah melalui jadwal atau prep plan? |
| Utilitas | Apakah kebocoran, alat boros, dan kebiasaan penggunaan energi diperiksa? |
| Tindakan korektif | Apakah variance minggu lalu menghasilkan tindakan yang benar-benar ditutup? |
E. Tujuan & Manfaat
Tujuan pengendalian operating expense pada mikro adalah menjaga biaya tetap sejalan dengan kapasitas bisnis, tanpa mengorbankan standar yang membuat pelanggan membeli kembali.
| Manfaat | Penjelasan |
|---|---|
| Laba lebih terlihat | Owner dapat membedakan keuntungan usaha, kebutuhan kas, dan pengambilan pribadi. |
| Kebocoran cepat ditemukan | Biaya kecil berulang terlihat sebelum menjadi beban bulanan besar. |
| Keputusan promo lebih sehat | Promo dinilai dari contribution, bukan dari jumlah order saja. |
| Penggunaan tenaga lebih efisien | Jam kerja disesuaikan dengan kebutuhan produksi dan penjualan. |
| Disiplin tumbuh | Tim memahami bahwa setiap pengeluaran memiliki tujuan dan batas. |
F. Proses & Alur Kerja
Owner mengumpulkan penjualan dan pengeluaran setiap hari. Setiap akhir minggu, owner mengelompokkan biaya, membandingkan dengan budget, lalu memilih tindakan yang dapat dilakukan tanpa merusak rasa, kebersihan, dan kecepatan. Pada akhir bulan, owner menilai apakah rasio biaya membaik dan apakah penghematan menghasilkan dampak negatif.
| Tahap | Aktivitas |
|---|---|
| Tetapkan baseline | Owner meninjau dua sampai tiga bulan biaya, mengeluarkan pengeluaran pribadi dan kejadian tidak normal. |
| Susun budget | Owner menentukan batas berdasarkan rencana penjualan, jadwal, kontrak, dan kebutuhan minimum. |
| Catat transaksi | Owner atau helper menyimpan bukti dan memilih kategori pada hari yang sama. |
| Review mingguan | Owner membandingkan budget dan aktual serta melihat driver biaya terbesar. |
| Ambil tindakan | Jadwal, rute belanja, pemakaian alat, subscription, atau promo disesuaikan. |
| Verifikasi bulanan | Owner memeriksa OPEX Ratio, operating profit, dan dampak terhadap kualitas layanan. |
G. Stakeholder Terkait
| Stakeholder | Peran |
|---|---|
| Owner | Menetapkan budget, menyetujui pengeluaran, meninjau variance, dan memastikan uang pribadi dipisahkan. |
| Helper | Menjalankan standar pemakaian, melaporkan kebutuhan, menyimpan bukti, dan menghindari pembelian tanpa izin. |
| Supplier | Memberikan harga, jadwal, minimum order, dan ketentuan pengiriman yang transparan. |
| Pelanggan | Memberikan sinyal apakah penghematan berdampak pada rasa, porsi, kebersihan, atau kecepatan. |
| Keluarga owner | Membantu menjaga batas penggunaan fasilitas dan kas antara rumah tangga dan usaha. |
H. Evaluasi & Refleksi
- Apakah saya mengetahui tiga kategori operating expense terbesar, atau hanya melihat total pengeluaran?
- Berapa banyak biaya yang tidak memiliki bukti, tujuan, atau hubungan jelas dengan penjualan?
- Apakah order delivery yang meningkat benar-benar menambah contribution setelah seluruh biaya?
- Pengeluaran apa yang saya potong minggu lalu, dan apakah pelanggan atau tim merasakan dampaknya?
- Apakah lembur disebabkan volume yang sehat atau proses kerja yang terlambat dan tidak terencana?
- Apakah pengambilan uang pribadi dicatat sebagai owner withdrawal, bukan biaya restoran?
- Jika penjualan turun 15%, biaya mana yang dapat disesuaikan dengan cepat tanpa merusak standar inti?
I. Kesimpulan Skala Mikro
Kesimpulan Skala Mikro: kontrol operating expense dimulai dari pemisahan uang, kategori sederhana, budget mingguan, dan disiplin mencatat. Owner tidak perlu sistem rumit, tetapi harus mampu menjelaskan ke mana uang usaha digunakan dan tindakan apa yang dilakukan ketika biaya tidak sejalan dengan penjualan.