A. Pembahasan Umum
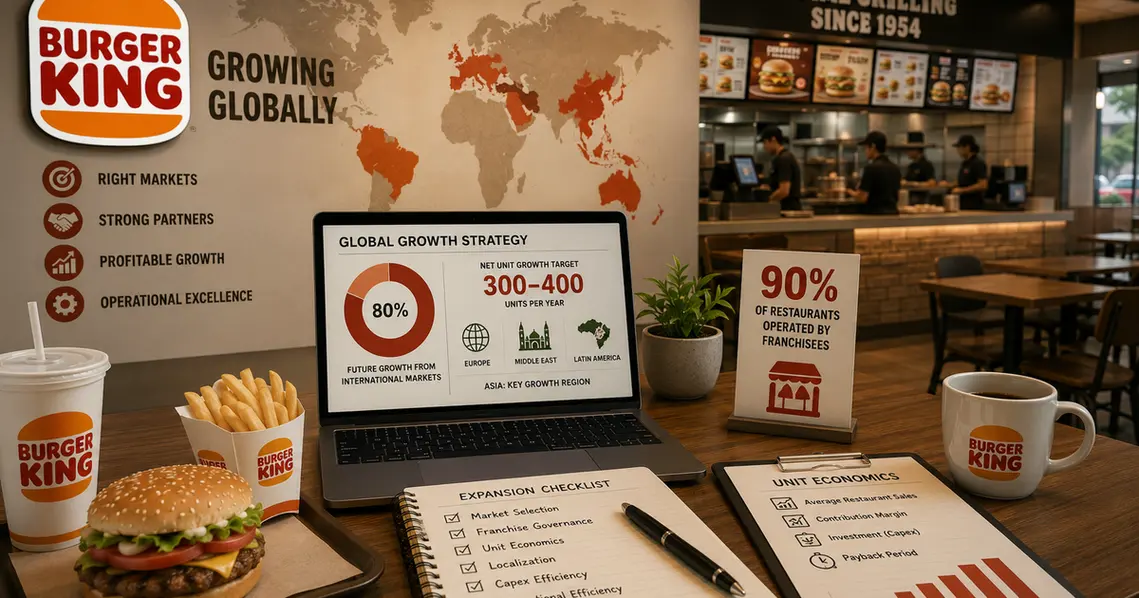
Pada restoran skala mikro, menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset perlu diterjemahkan menjadi cara kerja yang sesuai dengan kompleksitas bisnis. Fokusnya adalah membuktikan prinsip melalui pencatatan sederhana, satu outlet, dan keputusan cepat yang langsung terlihat dampaknya. Owner tidak perlu meniru seluruh sistem perusahaan besar, tetapi prinsip pengukuran, akuntabilitas, dan batas keputusan harus sudah ada.
Masalah yang paling sering muncul adalah mengejar jumlah outlet tanpa produktivitas, mitra franchise tidak memenuhi standar, serta menu tidak sesuai pasar lokal. Jika dibiarkan, aktivitas dapat terlihat berkembang sementara margin, cash flow, kualitas, atau kemampuan organisasi justru melemah. Kondisi studi kasus Burger Kobar memperlihatkan isu utama berupa owner ingin membuka kota kedua sebelum payback.
Kontrol pada skala ini perlu ditinjau harian oleh owner. Setiap indikator harus mempunyai definisi, sumber data, penanggung jawab, batas toleransi, bukti, dan tindakan korektif. Keputusan tidak cukup berhenti pada laporan; hasil review harus mengubah harga, menu, kapasitas, supplier, staffing, investasi, atau arah ekspansi.
B. Studi Kasus
| Komponen | Kondisi |
|---|---|
| Nama usaha | Burger Kobar |
| Jenis usaha | ekspansi wilayah dan franchise |
| Omzet | Rp80 juta/bulan |
| Jumlah karyawan | 7 orang |
| Channel penjualan | Dine-in dan takeaway |
| Masalah utama | Owner ingin membuka kota kedua sebelum payback |
Burger Kobar dipilih sebagai ilustrasi fiktif agar owner dapat melihat bagaimana menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset muncul pada skala mikro. Angka bukan benchmark universal, melainkan alat untuk menunjukkan hubungan antara demand, kapasitas, biaya, organisasi, dan keputusan. Masalah tidak boleh diselesaikan hanya dengan promosi atau menambah aktivitas; akar masalah harus dibuktikan melalui data.
| Area Analisis | Temuan | Tindakan |
|---|---|---|
| Permintaan | Ada minat, tetapi data repeat dan kontribusi belum stabil. | Validasi dua sampai empat minggu sebelum investasi baru. |
| Operasional | Owner masih menjadi pusat keputusan dan quality control. | Buat checklist sederhana dan satu PIC pengganti. |
| Keuangan | Omzet terlihat, tetapi biaya tersembunyi belum dialokasikan. | Hitung margin dan cash harian. |
| Keputusan | Masalah utama: Owner ingin membuka kota kedua sebelum payback. | Pilih satu koreksi prioritas dan ukur hasil. |
C. SOP yang Terkait
| Langkah | Prosedur |
|---|---|
| 1 | Lakukan screening pasar dengan data permintaan dan risiko. Owner menjalankan langsung dan menandai bukti sederhana. |
| 2 | Bangun business case per kota atau negara. Catat hasil, penyimpangan, PIC, dan tenggat koreksi. |
| 3 | Tentukan format outlet dan kebutuhan capex. Catat hasil, penyimpangan, PIC, dan tenggat koreksi. |
| 4 | Seleksi mitra berdasarkan modal, pengalaman, dan governance. Owner menjalankan langsung dan menandai bukti sederhana. |
| 5 | Uji menu lokal tanpa mengubah core product. Catat hasil, penyimpangan, PIC, dan tenggat koreksi. |
| 6 | Tetapkan target penjualan, margin, dan payback. Catat hasil, penyimpangan, PIC, dan tenggat koreksi. |
| 7 | Audit kualitas, service, keuangan, dan kepatuhan. Catat hasil, penyimpangan, PIC, dan tenggat koreksi. |
| 8 | Hentikan ekspansi jika outlet awal tidak memenuhi milestone. Owner menjalankan langsung dan menandai bukti sederhana. |
D. Audit yang Terkait
| Area Audit | Pertanyaan Audit |
|---|---|
| Area 1 | Apakah pasar dipilih berdasarkan data, bukan prestige? Bukti dapat berupa catatan, foto, invoice, atau rekap sederhana. |
| Area 2 | Apakah mitra memiliki kemampuan operasional dan modal kerja? Bukti dapat berupa catatan, foto, invoice, atau rekap sederhana. |
| Area 3 | Apakah outlet menghasilkan AUV sesuai asumsi? Bukti dapat berupa catatan, foto, invoice, atau rekap sederhana. |
| Area 4 | Apakah biaya pembangunan mengikuti batas investasi? Bukti dapat berupa catatan, foto, invoice, atau rekap sederhana. |
| Area 5 | Apakah adaptasi lokal tetap menjaga identitas merek? Bukti dapat berupa catatan, foto, invoice, atau rekap sederhana. |
| Area 6 | Apakah audit franchise menghasilkan tindakan korektif? Bukti dapat berupa catatan, foto, invoice, atau rekap sederhana. |
| Area 7 | Apakah penutupan outlet lemah dilakukan tepat waktu? Bukti dapat berupa catatan, foto, invoice, atau rekap sederhana. |
E. Tujuan & Manfaat
Tujuan penerapan pada skala mikro adalah memastikan aktivitas menghasilkan bukti, margin, kualitas, dan kemampuan mengambil keputusan. Manfaatnya harus terlihat pada operasi dan keuangan, bukan hanya pada banyaknya laporan atau rapat.
| Manfaat | Penjelasan |
|---|---|
| Pertumbuhan lebih terarah | Pertumbuhan lebih terarah membantu bisnis menerapkan menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset tanpa menambah administrasi berlebihan. |
| Risiko mitra lebih rendah | Risiko mitra lebih rendah membantu bisnis menerapkan menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset tanpa menambah administrasi berlebihan. |
| Investasi lebih efisien | Investasi lebih efisien membantu bisnis menerapkan menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset tanpa menambah administrasi berlebihan. |
| Merek tetap konsisten | Merek tetap konsisten membantu bisnis menerapkan menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset tanpa menambah administrasi berlebihan. |
| Adaptasi pasar lebih tepat | Adaptasi pasar lebih tepat membantu bisnis menerapkan menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset tanpa menambah administrasi berlebihan. |
| Portofolio outlet lebih sehat | Portofolio outlet lebih sehat membantu bisnis menerapkan menerjemahkan ekspansi internasional menjadi disiplin pemilihan pasar, franchise, unit economics, dan efisiensi aset tanpa menambah administrasi berlebihan. |
F. Proses & Alur Kerja
Alur kerja pada skala mikro dimulai dari pengumpulan data oleh pelaksana, verifikasi oleh penanggung jawab, analisis oleh pihak yang memiliki otoritas, lalu keputusan dan tindak lanjut. Data yang tidak menghasilkan tindakan harus disederhanakan; tindakan yang tidak memiliki indikator harus diperjelas.
| Tahap | Aktivitas |
|---|---|
| 1 | Owner/kru melakukan screening wilayah dan kandidat mitra menggunakan data transaksi dan bukti operasi; keputusan tahap ini adalah kelengkapan data. |
| 2 | Owner melakukan penyusunan market entry dan financial model menggunakan angka yang sudah diverifikasi; keputusan tahap ini adalah validitas angka. |
| 3 | Owner melakukan pilot outlet serta validasi menu menggunakan analisis gap dan akar masalah; keputusan tahap ini adalah prioritas masalah. |
| 4 | Owner/kru melakukan review penjualan, margin, dan kepatuhan menggunakan hasil pilot dan corrective action; keputusan tahap ini adalah lanjut atau koreksi pilot. |
| 5 | Owner melakukan perbaikan format dan SOP menggunakan KPI setelah tindakan; keputusan tahap ini adalah efektivitas tindakan. |
| 6 | Owner melakukan replikasi hanya setelah milestone terpenuhi menggunakan business case dan batas risiko; keputusan tahap ini adalah scale, hold, revise, atau stop. |
G. Stakeholder Terkait
| Stakeholder | Peran |
|---|---|
| Owner | Menentukan tujuan, batas risiko, dan keputusan akhir. |
| Helper atau kru inti | Mencatat pelaksanaan dan melaporkan penyimpangan harian. |
| Supplier utama | Menjaga mutu, harga, kapasitas, dan kontinuitas pasokan. |
| Pelanggan | Memberikan bukti penerimaan melalui transaksi, repeat order, dan feedback. |
| Keluarga owner | Membantu menjaga disiplin kas dan keputusan ketika sumber daya bercampur. |
H. Evaluasi & Refleksi
- Apakah bisnis inti sudah stabil sebelum masuk wilayah baru? Apakah owner dapat menjawabnya dari catatan harian?
- Apakah outlet baru menambah laba atau hanya jumlah lokasi? Apakah owner dapat menjawabnya dari catatan harian?
- Apakah mitra dapat dikontrol melalui data dan audit? Apakah owner dapat menjawabnya dari catatan harian?
- Apakah format investasi sesuai daya beli pasar? Apakah owner dapat menjawabnya dari catatan harian?
- Apakah local adaptation memperkuat atau mengaburkan merek? Apakah owner dapat menjawabnya dari catatan harian?
- Apakah efisiensi energi dan labor diuji sejak desain? Apakah owner dapat menjawabnya dari catatan harian?
- Apakah ada batas stop-loss untuk pasar yang gagal? Apakah owner dapat menjawabnya dari catatan harian?
- Apakah pertumbuhan organisasi sejalan dengan pertumbuhan outlet? Apakah owner dapat menjawabnya dari catatan harian?
I. Kesimpulan Skala Mikro
Pada skala mikro, inti penerapan topik ini adalah pencatatan sederhana, satu indikator utama, dan keputusan cepat. Prinsip utama dari sumber perlu diterjemahkan sesuai kapasitas organisasi, bukan disalin mentah-mentah. Bisnis harus mampu menunjukkan siapa yang bertanggung jawab, data apa yang dipercaya, kapan hasil ditinjau, dan tindakan apa yang diambil ketika indikator melenceng.