;
Inventory & Stock Control

Mengapa Harga Kopi Tetap Stabil Meski Biaya Kemasan Meningkat

06 Okt 2026
9 min
0 dilihat
Mengapa Harga Kopi Tetap Stabil Meski Biaya Kemasan Meningkat
▶ Video Singkat
Mengapa Harga Kopi Tetap Stabil Meski Biaya Kemasan Meningkat
Youtube Shorts
Tonton video →

Wawancara sumber menyoroti tekanan kenaikan harga plastik dan kemasan akibat gejolak global serta harga minyak.

Kopi Kenangan tetap optimistis terhadap tren konsumsi kopi dan melanjutkan rencana pertumbuhan jaringan.

Penurunan harga komoditas kopi dipandang dapat membantu mengimbangi kenaikan biaya plastik sehingga tekanan bersih lebih terkendali.

Keputusan harga tidak dilakukan secara otomatis; perusahaan memantau dampak biaya dan kondisi pasar sebelum menyesuaikan harga jual.

Bagi owner bisnis kuliner, informasi tersebut tidak cukup dibaca sebagai berita, tren, atau cerita merek besar. Topik ini perlu diterjemahkan menjadi keputusan internal tentang mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda. Setiap bisnis memiliki skala, modal, organisasi, target pasar, dan toleransi risiko yang berbeda, sehingga praktik perusahaan besar tidak boleh disalin mentah-mentah.

Artikel ini membedah pelajaran sumber utama dari sudut pandang restoran, kafe, UMKM kuliner, cloud kitchen, franchise, dan multi-outlet. Fokusnya adalah membuat owner dapat menentukan indikator, SOP, audit, alur keputusan, serta batas risiko yang relevan dengan kapasitas bisnisnya.

Penjelasan Konsep Dasar

Konsep utama dalam topik ini adalah mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda. Owner perlu memisahkan fakta eksternal, asumsi, data internal, kemampuan eksekusi, dan hasil finansial. Dengan pemisahan ini, keputusan tidak berhenti pada kekaguman terhadap merek besar atau kekhawatiran terhadap berita negatif, tetapi berubah menjadi tindakan yang dapat diuji.

Komponen / Faktor Penjelasan Mengapa Penting
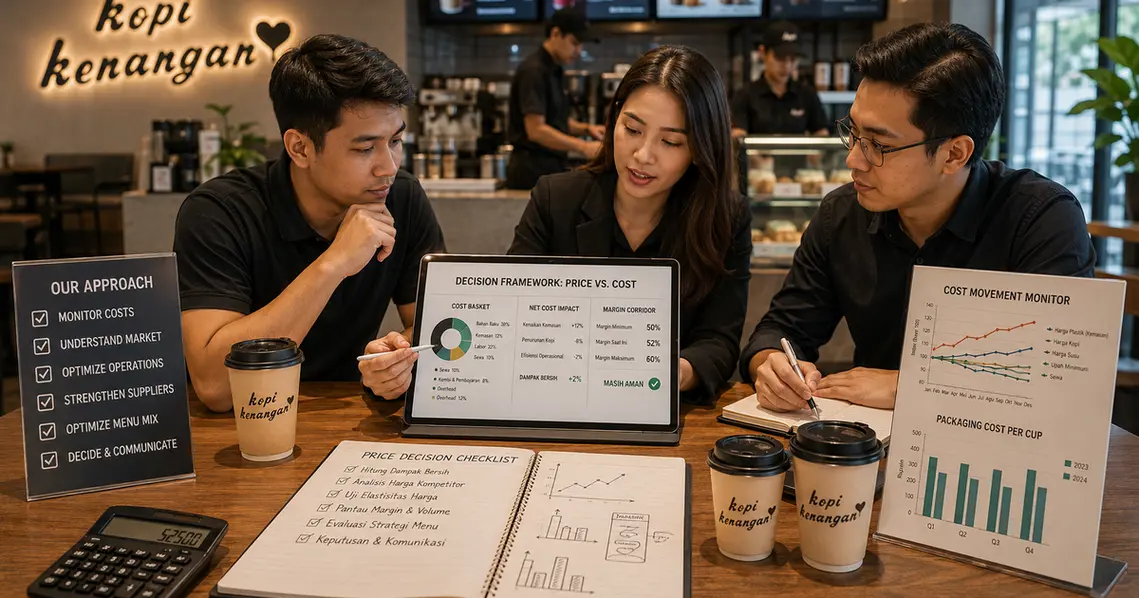
Cost basket Harga dievaluasi dari total biaya bahan, kemasan, labor, sewa, komisi, dan overhead. Kenaikan satu komponen belum tentu mengubah total HPP secara material.
Net cost impact Kenaikan biaya dibandingkan dengan penurunan atau efisiensi komponen lain. Owner perlu menghitung dampak bersih, bukan bereaksi pada headline.
Price sensitivity Respons volume terhadap perubahan harga dianalisis per segmen dan produk. Kenaikan kecil dapat menurunkan transaksi pada pasar sensitif.
Margin corridor Batas margin minimum dan maksimum ditentukan. Owner mengetahui kapan menahan harga masih aman.
Supplier strategy Kontrak, volume, alternatif material, dan negosiasi digunakan untuk mengendalikan biaya. Harga jual bukan satu-satunya alat menjaga margin.
Menu architecture Harga, ukuran, add-on, bundling, dan mix menu dioptimalkan. Margin dapat diperbaiki tanpa menaikkan semua harga.

Indikator yang Perlu Dipantau

Indikator Cara Membaca Keputusan Owner
Net HPP change Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan net HPP change. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Gross margin per item Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan gross margin per item. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Price elasticity Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan price elasticity. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Sales volume Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan sales volume. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Packaging cost per cup Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan packaging cost per cup. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.
Menu mix contribution Dibandingkan dengan target, periode sebelumnya, outlet lain, cohort pelanggan, dan penyebab perubahan menu mix contribution. Menentukan apakah strategi perlu dipertahankan, dikoreksi, diuji ulang, atau dihentikan.

Restoran Skala Micro

A. Pembahasan Umum

Pada restoran skala mikro, mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda harus diterjemahkan menjadi kontrol sederhana yang dapat dijalankan langsung oleh owner tanpa menambah birokrasi. Karakteristik skala ini adalah 1 outlet sederhana, owner terlibat langsung, 2–6 karyawan. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah menaikkan semua harga karena satu input naik, menahan harga terlalu lama sampai kas tertekan, dan mengurangi kualitas tanpa komunikasi. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau harian oleh owner. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha Kopi Roda
Jenis usaha Bisnis kuliner skala mikro yang sedang menerapkan mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda
Omzet Rp35–70 juta per bulan
Jumlah karyawan 3–6 orang
Channel penjualan walk-in, WhatsApp, dan delivery marketplace
Masalah utama menaikkan semua harga karena satu input naik

Kopi Roda mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Net HPP change Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk net HPP change.
Gross margin per item Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas gross margin per item.
Price elasticity Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan price elasticity dengan omzet, contribution margin, dan kualitas pelanggan.
Sales volume Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki sales volume.

C. SOP yang Terkait

Langkah Prosedur
1 Hitung kenaikan biaya per cup berdasarkan pemakaian aktual. Gunakan format satu lembar atau spreadsheet sederhana.
2 Perbarui seluruh cost basket dan temukan dampak bersih terhadap margin. Gunakan format satu lembar atau spreadsheet sederhana.
3 Pisahkan produk berdasarkan margin, volume, dan sensitivitas harga. Gunakan format satu lembar atau spreadsheet sederhana.
4 Uji opsi selain kenaikan harga: negosiasi, redesign kemasan, mix, ukuran, dan waste. Gunakan format satu lembar atau spreadsheet sederhana.
5 Buat skenario menahan harga, kenaikan selektif, dan reformulasi penawaran. Gunakan format satu lembar atau spreadsheet sederhana.
6 Pilot perubahan pada produk atau channel terbatas. Gunakan format satu lembar atau spreadsheet sederhana.
7 Pantau volume, margin rupiah, keluhan, dan perpindahan mix. Gunakan format satu lembar atau spreadsheet sederhana.
8 Tetapkan trigger yang jelas untuk revisi harga berikutnya. Gunakan format satu lembar atau spreadsheet sederhana.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah biaya plastik dihitung per produk dan per channel? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah komponen biaya lain mengalami penurunan yang mengimbangi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah margin rupiah masih menutup biaya tetap? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah pelanggan sasaran sensitif terhadap kenaikan harga? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah supplier telah dinegosiasi dan diuji alternatifnya? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah promosi dan komisi channel sudah disesuaikan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.
Apakah keputusan harga memiliki trigger dan tanggal review? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala mikro.

E. Tujuan & Manfaat

Manfaat Penjelasan
Harga lebih rasional Keputusan didasarkan pada dampak bersih. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Pelanggan terjaga Kenaikan tidak dilakukan secara berlebihan. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Margin terlindungi Alternatif efisiensi dan mix digunakan. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Negosiasi lebih kuat Data biaya menjadi dasar pembicaraan supplier. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Menu lebih sehat Produk rendah margin dapat diperbaiki selektif. Prioritasnya adalah kontrol yang murah dan langsung terlihat.
Respons lebih cepat Trigger harga mencegah keputusan terlambat. Prioritasnya adalah kontrol yang murah dan langsung terlihat.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala mikro, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Cost update owner dan kru menjalankan aktivitas: Purchasing dan finance memperbarui harga serta pemakaian. Bukti dan keputusan dicatat agar dapat diaudit.
Impact analysis owner dan kru menjalankan aktivitas: Owner menghitung dampak per cup dan margin. Bukti dan keputusan dicatat agar dapat diaudit.
Option design owner dan kru menjalankan aktivitas: Operation, procurement, dan marketing menyusun alternatif. Bukti dan keputusan dicatat agar dapat diaudit.
Scenario test owner dan kru menjalankan aktivitas: Volume dan margin diuji pada beberapa skenario. Bukti dan keputusan dicatat agar dapat diaudit.
Decision owner dan kru menjalankan aktivitas: Kenaikan selektif atau efisiensi disetujui. Bukti dan keputusan dicatat agar dapat diaudit.
Monitoring owner dan kru menjalankan aktivitas: Aktual volume, margin, dan respons pelanggan ditinjau. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
Owner Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Helper / kru serbaguna Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supplier utama Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Pelanggan tetap Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Keluarga owner Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah kenaikan plastik benar-benar material terhadap harga satu cup? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah margin rupiah masih cukup setelah kenaikan biaya? Apakah owner dapat menjawabnya dari catatan harian?
  • Komponen apa yang turun dan dapat mengimbangi? Apakah owner dapat menjawabnya dari catatan harian?
  • Produk mana yang paling sensitif terhadap harga? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah ukuran atau bundling dapat diperbaiki tanpa menurunkan nilai? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah kontrak supplier dan alternatif material telah dimaksimalkan? Apakah owner dapat menjawabnya dari catatan harian?
  • Apakah diskon channel masih masuk akal? Apakah owner dapat menjawabnya dari catatan harian?
  • Kapan batas menahan harga harus dihentikan? Apakah owner dapat menjawabnya dari catatan harian?

I. Kesimpulan Skala Mikro

Pada skala mikro, inti penerapan topik ini adalah mulai dari pencatatan sederhana, satu indikator utama, dan keputusan cepat yang langsung terlihat dampaknya. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Ingin melihat panduan untuk skala lainnya?

Setiap skala memiliki strategi, tantangan, dan kebutuhan modal yang sangat berbeda.

🏪
Kecil
Punya gerai tetap dan ada tim kecil
🏬
Sedang
Beberapa gerai dengan pengelolaan yang lebih rapi
🏢
Besar
Banyak gerai dengan sistem dan tim yang matang

Restoran Skala Kecil

A. Pembahasan Umum

Pada restoran skala kecil, mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda harus diterjemahkan menjadi pembagian peran antara owner, supervisor, admin, dan tim outlet agar keputusan tidak hanya bergantung pada ingatan. Karakteristik skala ini adalah 1–3 outlet, mulai memiliki supervisor atau admin, 7–25 karyawan. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah menaikkan semua harga karena satu input naik, menahan harga terlalu lama sampai kas tertekan, dan mengurangi kualitas tanpa komunikasi. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau mingguan oleh owner dan supervisor. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha Kopi Tetangga
Jenis usaha Bisnis kuliner skala kecil yang sedang menerapkan mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda
Omzet Rp180–450 juta per bulan
Jumlah karyawan 12–25 orang
Channel penjualan dine-in, takeaway, delivery marketplace, dan media sosial
Masalah utama menahan harga terlalu lama sampai kas tertekan

Kopi Tetangga mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Net HPP change Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk net HPP change.
Gross margin per item Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas gross margin per item.
Price elasticity Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan price elasticity dengan omzet, contribution margin, dan kualitas pelanggan.
Sales volume Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki sales volume.

C. SOP yang Terkait

Langkah Prosedur
1 Hitung kenaikan biaya per cup berdasarkan pemakaian aktual. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
2 Perbarui seluruh cost basket dan temukan dampak bersih terhadap margin. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
3 Pisahkan produk berdasarkan margin, volume, dan sensitivitas harga. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
4 Uji opsi selain kenaikan harga: negosiasi, redesign kemasan, mix, ukuran, dan waste. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
5 Buat skenario menahan harga, kenaikan selektif, dan reformulasi penawaran. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
6 Pilot perubahan pada produk atau channel terbatas. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
7 Pantau volume, margin rupiah, keluhan, dan perpindahan mix. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.
8 Tetapkan trigger yang jelas untuk revisi harga berikutnya. Supervisor memeriksa bukti dan melaporkan deviasi kepada owner.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah biaya plastik dihitung per produk dan per channel? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah komponen biaya lain mengalami penurunan yang mengimbangi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah margin rupiah masih menutup biaya tetap? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah pelanggan sasaran sensitif terhadap kenaikan harga? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah supplier telah dinegosiasi dan diuji alternatifnya? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah promosi dan komisi channel sudah disesuaikan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.
Apakah keputusan harga memiliki trigger dan tanggal review? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala kecil.

E. Tujuan & Manfaat

Manfaat Penjelasan
Harga lebih rasional Keputusan didasarkan pada dampak bersih. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Pelanggan terjaga Kenaikan tidak dilakukan secara berlebihan. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Margin terlindungi Alternatif efisiensi dan mix digunakan. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Negosiasi lebih kuat Data biaya menjadi dasar pembicaraan supplier. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Menu lebih sehat Produk rendah margin dapat diperbaiki selektif. Manfaat harus dapat didelegasikan melalui supervisor atau admin.
Respons lebih cepat Trigger harga mencegah keputusan terlambat. Manfaat harus dapat didelegasikan melalui supervisor atau admin.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala kecil, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Cost update supervisor, admin, dan owner menjalankan aktivitas: Purchasing dan finance memperbarui harga serta pemakaian. Bukti dan keputusan dicatat agar dapat diaudit.
Impact analysis supervisor, admin, dan owner menjalankan aktivitas: Owner menghitung dampak per cup dan margin. Bukti dan keputusan dicatat agar dapat diaudit.
Option design supervisor, admin, dan owner menjalankan aktivitas: Operation, procurement, dan marketing menyusun alternatif. Bukti dan keputusan dicatat agar dapat diaudit.
Scenario test supervisor, admin, dan owner menjalankan aktivitas: Volume dan margin diuji pada beberapa skenario. Bukti dan keputusan dicatat agar dapat diaudit.
Decision supervisor, admin, dan owner menjalankan aktivitas: Kenaikan selektif atau efisiensi disetujui. Bukti dan keputusan dicatat agar dapat diaudit.
Monitoring supervisor, admin, dan owner menjalankan aktivitas: Aktual volume, margin, dan respons pelanggan ditinjau. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
Owner Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supervisor outlet Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Kasir Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Kitchen dan service crew Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Admin Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supplier Menjaga ketersediaan bahan, alat, atau dukungan eksternal. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah kenaikan plastik benar-benar material terhadap harga satu cup? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah margin rupiah masih cukup setelah kenaikan biaya? Apakah supervisor dan owner membaca angka yang sama?
  • Komponen apa yang turun dan dapat mengimbangi? Apakah supervisor dan owner membaca angka yang sama?
  • Produk mana yang paling sensitif terhadap harga? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah ukuran atau bundling dapat diperbaiki tanpa menurunkan nilai? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah kontrak supplier dan alternatif material telah dimaksimalkan? Apakah supervisor dan owner membaca angka yang sama?
  • Apakah diskon channel masih masuk akal? Apakah supervisor dan owner membaca angka yang sama?
  • Kapan batas menahan harga harus dihentikan? Apakah supervisor dan owner membaca angka yang sama?

I. Kesimpulan Skala Kecil

Pada skala kecil, inti penerapan topik ini adalah membangun disiplin delegasi, review mingguan, dan hubungan antara aktivitas dengan margin. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Restoran Skala Sedang

A. Pembahasan Umum

Pada restoran skala sedang, mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda harus diterjemahkan menjadi standardisasi lintas outlet, dashboard, forum lintas fungsi, dan eksperimen yang dapat dibandingkan. Karakteristik skala ini adalah 4–15 outlet atau kapasitas produksi besar dengan fungsi manajemen mulai terpisah. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah mengabaikan kontrak dan alternatif supplier, salah menghitung kemasan sebagai biaya kecil, dan diskon tetap berjalan ketika margin sudah menipis. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau mingguan dan bulanan melalui forum lintas fungsi. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha Kopi Kota Group
Jenis usaha Bisnis kuliner skala sedang yang sedang menerapkan mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda
Omzet Rp2–6 miliar per bulan
Jumlah karyawan 90–180 orang
Channel penjualan dine-in, aplikasi, delivery, corporate order, dan promosi lintas outlet
Masalah utama mengurangi kualitas tanpa komunikasi

Kopi Kota Group mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Net HPP change Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk net HPP change.
Gross margin per item Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas gross margin per item.
Price elasticity Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan price elasticity dengan omzet, contribution margin, dan kualitas pelanggan.
Sales volume Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki sales volume.

C. SOP yang Terkait

Langkah Prosedur
1 Hitung kenaikan biaya per cup berdasarkan pemakaian aktual. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
2 Perbarui seluruh cost basket dan temukan dampak bersih terhadap margin. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
3 Pisahkan produk berdasarkan margin, volume, dan sensitivitas harga. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
4 Uji opsi selain kenaikan harga: negosiasi, redesign kemasan, mix, ukuran, dan waste. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
5 Buat skenario menahan harga, kenaikan selektif, dan reformulasi penawaran. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
6 Pilot perubahan pada produk atau channel terbatas. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
7 Pantau volume, margin rupiah, keluhan, dan perpindahan mix. Terapkan format yang sama di seluruh outlet dan analisis per cluster.
8 Tetapkan trigger yang jelas untuk revisi harga berikutnya. Terapkan format yang sama di seluruh outlet dan analisis per cluster.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah biaya plastik dihitung per produk dan per channel? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah komponen biaya lain mengalami penurunan yang mengimbangi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah margin rupiah masih menutup biaya tetap? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah pelanggan sasaran sensitif terhadap kenaikan harga? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah supplier telah dinegosiasi dan diuji alternatifnya? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah promosi dan komisi channel sudah disesuaikan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.
Apakah keputusan harga memiliki trigger dan tanggal review? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala sedang.

E. Tujuan & Manfaat

Manfaat Penjelasan
Harga lebih rasional Keputusan didasarkan pada dampak bersih. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Pelanggan terjaga Kenaikan tidak dilakukan secara berlebihan. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Margin terlindungi Alternatif efisiensi dan mix digunakan. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Negosiasi lebih kuat Data biaya menjadi dasar pembicaraan supplier. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Menu lebih sehat Produk rendah margin dapat diperbaiki selektif. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.
Respons lebih cepat Trigger harga mencegah keputusan terlambat. Hasil dibandingkan antaroutlet untuk menemukan praktik terbaik.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala sedang, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Cost update fungsi terkait dan outlet manager menjalankan aktivitas: Purchasing dan finance memperbarui harga serta pemakaian. Bukti dan keputusan dicatat agar dapat diaudit.
Impact analysis fungsi terkait dan outlet manager menjalankan aktivitas: Owner menghitung dampak per cup dan margin. Bukti dan keputusan dicatat agar dapat diaudit.
Option design fungsi terkait dan outlet manager menjalankan aktivitas: Operation, procurement, dan marketing menyusun alternatif. Bukti dan keputusan dicatat agar dapat diaudit.
Scenario test fungsi terkait dan outlet manager menjalankan aktivitas: Volume dan margin diuji pada beberapa skenario. Bukti dan keputusan dicatat agar dapat diaudit.
Decision fungsi terkait dan outlet manager menjalankan aktivitas: Kenaikan selektif atau efisiensi disetujui. Bukti dan keputusan dicatat agar dapat diaudit.
Monitoring fungsi terkait dan outlet manager menjalankan aktivitas: Aktual volume, margin, dan respons pelanggan ditinjau. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
Owner / direktur Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Finance Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Outlet manager Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Operation manager Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Marketing Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Purchasing Menjaga ketersediaan bahan, alat, atau dukungan eksternal. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Kitchen head Mengawasi kepatuhan, kontrak, atau reputasi. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah kenaikan plastik benar-benar material terhadap harga satu cup? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah margin rupiah masih cukup setelah kenaikan biaya? Apakah hasilnya konsisten antaroutlet dan periode?
  • Komponen apa yang turun dan dapat mengimbangi? Apakah hasilnya konsisten antaroutlet dan periode?
  • Produk mana yang paling sensitif terhadap harga? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah ukuran atau bundling dapat diperbaiki tanpa menurunkan nilai? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah kontrak supplier dan alternatif material telah dimaksimalkan? Apakah hasilnya konsisten antaroutlet dan periode?
  • Apakah diskon channel masih masuk akal? Apakah hasilnya konsisten antaroutlet dan periode?
  • Kapan batas menahan harga harus dihentikan? Apakah hasilnya konsisten antaroutlet dan periode?

I. Kesimpulan Skala Sedang

Pada skala sedang, inti penerapan topik ini adalah menstandarkan definisi, membandingkan outlet, dan menggunakan eksperimen untuk menemukan praktik terbaik. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Restoran Skala Besar

A. Pembahasan Umum

Pada restoran skala besar, mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda harus diterjemahkan menjadi governance portofolio, kontrol risiko, konsistensi jaringan, dan keputusan investasi berbasis data granular. Karakteristik skala ini adalah jaringan multi-kota, multi-brand, franchise, atau organisasi korporasi. Kedalaman sistem harus cukup untuk mengendalikan risiko, tetapi tidak boleh lebih rumit daripada kemampuan tim menjalankannya.

Masalah yang paling sering muncul adalah mengabaikan kontrak dan alternatif supplier, salah menghitung kemasan sebagai biaya kecil, dan diskon tetap berjalan ketika margin sudah menipis. Jika dibiarkan, owner dapat melihat aktivitas atau omzet tumbuh sementara margin, arus kas, kualitas, atau kepercayaan pelanggan justru melemah.

Kontrol utama pada skala ini perlu ditinjau dashboard harian, business review bulanan, dan evaluasi kuartalan. Owner harus memastikan setiap indikator memiliki definisi, sumber data, PIC, batas toleransi, bukti, dan tindakan koreksi. Keputusan tidak boleh hanya dibuat karena satu hari ramai, satu konten viral, atau satu angka yang tidak memiliki konteks.

B. Studi Kasus

Komponen Kondisi
Nama usaha Beverage Retail Indonesia
Jenis usaha Bisnis kuliner skala besar yang sedang menerapkan mengambil keputusan harga ketika satu komponen biaya naik, tetapi daya beli, kompetisi, kontrak supplier, dan komponen biaya lain bergerak berbeda
Omzet Rp35–90 miliar per bulan
Jumlah karyawan 1.000–2.500 orang
Channel penjualan omnichannel, aplikasi sendiri, aggregator, franchise, dan kemitraan korporasi
Masalah utama mengabaikan kontrak dan alternatif supplier

Beverage Retail Indonesia mengalami peningkatan aktivitas, tetapi hasilnya tidak sejalan dengan ekspektasi. Tim belum memiliki definisi keberhasilan yang sama, data dikumpulkan tidak konsisten, dan keputusan sering berubah mengikuti tekanan harian. Akibatnya, owner sulit membedakan masalah pasar, kesalahan proses, dan kelemahan model bisnis.

Area Analisis Temuan Tindakan
Net HPP change Belum memiliki baseline dan target yang disepakati. Tetapkan definisi, sumber data, PIC, dan target untuk net HPP change.
Gross margin per item Data tersedia, tetapi tidak konsisten antarhari atau outlet. Buat format pencatatan dan validasi berkala atas gross margin per item.
Price elasticity Aktivitas meningkat tanpa bukti dampak terhadap margin atau repeat. Hubungkan price elasticity dengan omzet, contribution margin, dan kualitas pelanggan.
Sales volume Penyebab deviasi belum dipisahkan antara pasar dan eksekusi. Lakukan root-cause review dan eksperimen terbatas untuk memperbaiki sales volume.

C. SOP yang Terkait

Langkah Prosedur
1 Hitung kenaikan biaya per cup berdasarkan pemakaian aktual. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
2 Perbarui seluruh cost basket dan temukan dampak bersih terhadap margin. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
3 Pisahkan produk berdasarkan margin, volume, dan sensitivitas harga. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
4 Uji opsi selain kenaikan harga: negosiasi, redesign kemasan, mix, ukuran, dan waste. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
5 Buat skenario menahan harga, kenaikan selektif, dan reformulasi penawaran. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
6 Pilot perubahan pada produk atau channel terbatas. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
7 Pantau volume, margin rupiah, keluhan, dan perpindahan mix. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.
8 Tetapkan trigger yang jelas untuk revisi harga berikutnya. Gunakan approval matrix, dashboard, dan audit sampling lintas wilayah.

D. Audit yang Terkait

Area Audit Pertanyaan Audit
Apakah biaya plastik dihitung per produk dan per channel? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah komponen biaya lain mengalami penurunan yang mengimbangi? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah margin rupiah masih menutup biaya tetap? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah pelanggan sasaran sensitif terhadap kenaikan harga? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah supplier telah dinegosiasi dan diuji alternatifnya? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah promosi dan komisi channel sudah disesuaikan? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.
Apakah keputusan harga memiliki trigger dan tanggal review? Periksa data, dokumen, transaksi, observasi outlet, dan wawancara PIC pada skala besar.

E. Tujuan & Manfaat

Manfaat Penjelasan
Harga lebih rasional Keputusan didasarkan pada dampak bersih. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Pelanggan terjaga Kenaikan tidak dilakukan secara berlebihan. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Margin terlindungi Alternatif efisiensi dan mix digunakan. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Negosiasi lebih kuat Data biaya menjadi dasar pembicaraan supplier. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Menu lebih sehat Produk rendah margin dapat diperbaiki selektif. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.
Respons lebih cepat Trigger harga mencegah keputusan terlambat. Manfaat dinilai terhadap portofolio, investasi, dan risiko reputasi jaringan.

F. Proses & Alur Kerja

Alur kerja dimulai dari data yang dikumpulkan pelaksana, diverifikasi penanggung jawab, dianalisis owner atau manajemen, lalu diubah menjadi keputusan dan tindak lanjut. Pada skala besar, data yang digunakan harus sebanding dengan kompleksitas bisnis. Prinsipnya tetap sama: satu definisi, satu sumber yang dapat diuji, satu PIC, dan satu jadwal review.

Tahap Aktivitas
Cost update tim pusat, area, dan komite menjalankan aktivitas: Purchasing dan finance memperbarui harga serta pemakaian. Bukti dan keputusan dicatat agar dapat diaudit.
Impact analysis tim pusat, area, dan komite menjalankan aktivitas: Owner menghitung dampak per cup dan margin. Bukti dan keputusan dicatat agar dapat diaudit.
Option design tim pusat, area, dan komite menjalankan aktivitas: Operation, procurement, dan marketing menyusun alternatif. Bukti dan keputusan dicatat agar dapat diaudit.
Scenario test tim pusat, area, dan komite menjalankan aktivitas: Volume dan margin diuji pada beberapa skenario. Bukti dan keputusan dicatat agar dapat diaudit.
Decision tim pusat, area, dan komite menjalankan aktivitas: Kenaikan selektif atau efisiensi disetujui. Bukti dan keputusan dicatat agar dapat diaudit.
Monitoring tim pusat, area, dan komite menjalankan aktivitas: Aktual volume, margin, dan respons pelanggan ditinjau. Bukti dan keputusan dicatat agar dapat diaudit.

G. Stakeholder Terkait

Stakeholder Peran
CEO Menentukan arah, batas risiko, dan keputusan akhir. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
CFO Menjalankan pencatatan serta kontrol operasional. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
COO Memastikan data transaksi dan biaya akurat. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Area manager Menjaga standar produk serta layanan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Outlet manager Memberikan input pasar dan pengalaman pelanggan. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Marketing dan CRM Menjaga ketersediaan bahan, alat, atau dukungan eksternal. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Supply chain Mengawasi kepatuhan, kontrak, atau reputasi. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Legal / compliance Mengevaluasi return dan keberlanjutan strategi. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.
Investor / board Mengkoordinasikan perbaikan lintas outlet. Dalam topik ini, perannya harus memiliki target dan bukti yang jelas.

H. Evaluasi & Refleksi

  • Apakah kenaikan plastik benar-benar material terhadap harga satu cup? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah margin rupiah masih cukup setelah kenaikan biaya? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Komponen apa yang turun dan dapat mengimbangi? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Produk mana yang paling sensitif terhadap harga? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah ukuran atau bundling dapat diperbaiki tanpa menurunkan nilai? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah kontrak supplier dan alternatif material telah dimaksimalkan? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Apakah diskon channel masih masuk akal? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?
  • Kapan batas menahan harga harus dihentikan? Apakah keputusan mempunyai dampak portofolio dan risiko reputasi?

I. Kesimpulan Skala Besar

Pada skala besar, inti penerapan topik ini adalah menjaga governance, konsistensi jaringan, data granular, dan batas risiko sebelum strategi diperluas. Owner tidak perlu meniru kompleksitas perusahaan besar, tetapi harus mempertahankan prinsip yang sama: keputusan berbasis data, proses yang dapat diulang, risiko yang terlihat, dan evaluasi finansial yang jujur.
Resources

Kumpulan resource terkait untuk mendukung dan memperdalam pembahasan pada artikel ini.

SOP

SOP Costing dan Pricing Menu Baru

Mengatur proses percobaan resep agar menu baru memiliki rasa, tekstur, tampilan, porsi, dan proses produksi yang konsisten sebelum diluncurkan.
162 KB
Download ↓
SOP

SOP Perubahan Harga Menu

Mengatur perubahan harga menu agar harga di semua channel tetap konsisten, disetujui, terdokumentasi, dan sesuai perhitungan HPP/margin. Perubahan harga tidak boleh hanya diubah di menu fisik tetapi lupa di POS, delivery platform, QR menu, atau media sosi
67 KB
Download ↓
SOP

SOP Unit Economics Restoran

Menyiapkan bisnis restoran agar suatu saat siap dijual sebagian, dijual penuh, merger, strategic partnership, atau masuk ke investor strategis.
161 KB
Download ↓
SOP

SOP Price Comparison dan Price Monitoring

Membandingkan harga antar-supplier dan memantau perubahan harga secara berkala agar kenaikan tidak wajar cepat terdeteksi serta negosiasi dapat dilakukan berbasis data.
161 KB
Download ↓
SOP

SOP Kontrak Harga - Price Lock Agreement

Mengatur kontrak harga atau price lock agreement untuk bahan tertentu agar risiko lonjakan biaya lebih terkendali, syarat jelas, dan tanggung jawab kedua pihak terdokumentasi.
161 KB
Download ↓
SOP

SOP Supplier Performance Review

Menilai performa supplier berdasarkan kualitas, ketepatan kirim, harga, respons, kelengkapan dokumen, dan konsistensi layanan agar supplier bermasalah segera ditindaklanjuti.
161 KB
Download ↓
SOP

SOP Pengurangan Plastik dan Packaging Sekali Pakai

Mengurangi penggunaan plastik dan kemasan sekali pakai yang tidak perlu, tanpa mengorbankan keamanan makanan dan kenyamanan pelanggan.
62 KB
Download ↓
SOP

SOP Packaging Reduction dan Eco-Friendly Packaging

Mengurangi pemborosan air di dapur, toilet, dishwashing, cleaning, dan beverage station tanpa mengurangi standar hygiene.
159 KB
Download ↓

Baca Juga

Cara Menghitung Beverage Cost Percentage / Persentase HPP Minuman

Cara Menghitung Beverage Cost Percentage / Persentase HPP Minuman

Beverage Cost Percentage adalah persentase biaya bahan minuman terhadap penjualan minuman. Jika…
13 min
→
Cara Menghitung Packaging Cost Percentage / Persentase Biaya Kemasan

Cara Menghitung Packaging Cost Percentage / Persentase Biaya Kemasan

Packaging Cost Percentage adalah persentase biaya kemasan terhadap penjualan yang menggunakan…
14 min
→
Cara Menentukan Harga Jual Menu Restoran

Cara Menentukan Harga Jual Menu Restoran

Menentukan harga jual menu restoran adalah proses menetapkan harga yang harus dibayar pelanggan…
10 min
→
Cara Mengevaluasi Harga Menu Setelah Launching Restoran agar Tetap Menguntungkan

Cara Mengevaluasi Harga Menu Setelah Launching Restoran agar Tetap Menguntungkan

Evaluasi harga setelah launching sering terlihat sebagai pekerjaan administratif atau aktivitas…
13 min
→
✓ Tautan berhasil disalin!

Uji Pemahaman

Pilih jawaban yang menurut Anda paling tepat.

Yakin ingin keluar?
Semua jawaban akan terhapus dan uji pemahaman akan dimulai dari awal saat dibuka lagi.