A. Pembahasan Umum
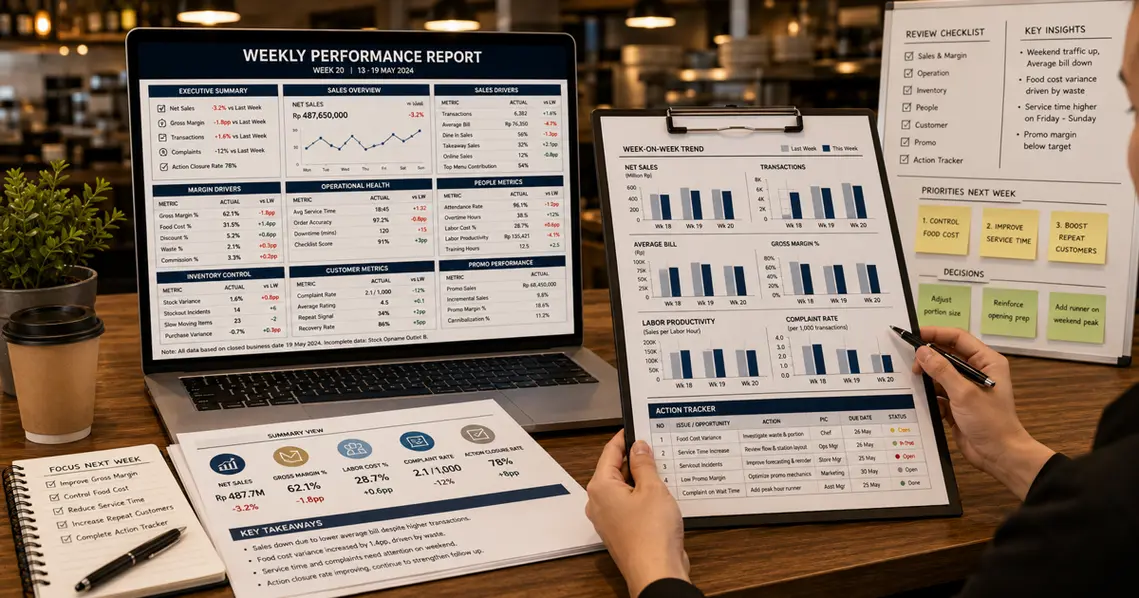
Pada restoran skala mikro, weekly performance report perlu dirancang untuk satu outlet dengan struktur kerja sederhana. Fokusnya adalah sederhana, mudah dilihat, dan dapat dijalankan langsung oleh owner untuk mengubah data satu minggu menjadi keputusan yang jelas, bukan sekadar mengirim angka tanpa konteks, penyebab, dan tindak lanjut. Sistem yang terlalu kompleks akan ditinggalkan, sedangkan sistem yang terlalu longgar membuat owner tidak dapat membedakan masalah orang, proses, kapasitas, dan keputusan komersial.
Masalah umum muncul ketika laporan hanya berisi omzet atau daftar aktivitas sehingga owner tidak dapat membedakan gejala, akar masalah, dan prioritas eksekusi. Pada skala ini, pelaksana utama adalah owner, sedangkan pemeriksa keputusan adalah owner. Data minimum yang perlu dipakai mencakup POS, kas-bank, inventory, purchasing, labor, waste, service time, complaint, rating, promo, dan action tracker.
Jika kontrol tidak berjalan, risiko yang muncul meliputi masalah berulang tidak terlihat, keputusan terlambat, outlet saling menyalahkan, target tidak terhubung dengan tindakan, dan kebocoran margin baru diketahui pada akhir bulan. Kedalaman sistem harus disesuaikan dengan volume transaksi, jumlah orang, variasi channel, dan kemampuan administrasi. Tujuannya bukan menambah formulir, melainkan memastikan keputusan mengenai prioritas minggu depan, koreksi harga atau promo, kontrol stok, manpower, coaching, investigasi varians, dan eskalasi lintas fungsi dapat diambil secara konsisten.
B. Studi Kasus
Studi kasus berikut menggambarkan penerapan weekly performance report pada satu outlet dengan struktur kerja sederhana.
| Komponen | Kondisi |
|---|---|
| Jenis usaha | warung makan |
| Omzet | Rp45-90 juta per bulan |
| Jumlah karyawan | 4-7 orang |
| Channel penjualan | dine-in sederhana, takeaway, WhatsApp, dan aplikasi delivery |
| Masalah utama | owner menerima rekap omzet tetapi tidak tahu penyebab hari sepi |
Soto Kampung Ibu Sari adalah warung makan dengan karakter pelanggan dan beban kerja yang khas. Pada fase awal, owner menerima rekap omzet tetapi tidak tahu penyebab hari sepi. Owner semula melihatnya sebagai masalah harian yang berdiri sendiri. Setelah data disusun, terlihat bahwa persoalan tersebut berkaitan langsung dengan cara bisnis mengelola weekly performance report.
Tim kemudian memeriksa POS, kas-bank, inventory, purchasing, labor, waste, service time, complaint, rating, promo, dan action tracker. Pemeriksaan tidak berhenti pada angka total. Data dipisahkan menurut hari, daypart, outlet atau channel yang relevan sehingga penyebab dapat dibandingkan. Dari proses tersebut, manajemen memilih laporan satu halaman berisi transaksi, average bill, waste, dan aksi.
Perbaikan dijalankan bertahap, dimulai dari standar minimum, penanggung jawab, bukti pelaksanaan, lalu review. Hasil yang dituju adalah pembelian serta jam buka dapat disesuaikan lebih cepat. Keputusan tidak dinilai hanya dari kesibukan atau omzet, tetapi dari kualitas kontrol, dampak biaya, pengalaman pelanggan, dan kemampuan tim mempertahankan hasil.
| Area Analisis | Temuan / Tindakan | Implikasi Keputusan |
|---|---|---|
| Gejala awal | owner menerima rekap omzet tetapi tidak tahu penyebab hari sepi | Operasi dan hasil bisnis tidak bergerak searah. |
| Data yang diperiksa | POS, kas-bank, inventory, purchasing, labor, waste, service time, complaint, rating, promo, dan action tracker | Owner memisahkan asumsi dari fakta. |
| Akar masalah | Kontrol weekly performance report belum disesuaikan dengan satu outlet dengan struktur kerja sederhana. | Tindakan sebelumnya terlalu reaktif atau tidak konsisten. |
| Perbaikan utama | laporan satu halaman berisi transaksi, average bill, waste, dan aksi | Pendekatan dipilih sesuai kapasitas dan tingkat organisasi. |
| Hasil yang diharapkan | pembelian serta jam buka dapat disesuaikan lebih cepat | Keputusan berikutnya dapat dibuat dari ukuran yang sama. |
C. SOP yang Terkait
SOP pada skala mikro perlu praktis, memiliki bukti, dan dapat dijalankan oleh owner. Langkah berikut menggunakan materi inti yang sama, tetapi tingkat approval serta dokumentasinya menyesuaikan organisasi.
| Langkah | Prosedur |
|---|---|
| 1 | Owner menjalankan langkah: Tutup periode data pada jam yang disepakati. |
| 2 | Owner menjalankan langkah: Tarik data POS, inventory, labor, cash, dan customer. |
| 3 | Owner menjalankan langkah: Lakukan validasi kelengkapan dan definisi indikator. |
| 4 | Helper dan anggota keluarga yang membantu menjalankan langkah: Bandingkan actual dengan target dan minggu sebelumnya. Gunakan catatan satu halaman agar tidak membebani operasi. |
| 5 | Helper dan anggota keluarga yang membantu menjalankan langkah: Tandai varians material berdasarkan ambang. |
| 6 | Helper dan anggota keluarga yang membantu menjalankan langkah: Minta penjelasan berbasis bukti dari fungsi terkait. |
| 7 | Helper dan anggota keluarga yang membantu menjalankan langkah: Pisahkan penyebab sementara, operasional, dan struktural. Gunakan catatan satu halaman agar tidak membebani operasi. |
| 8 | Owner menjalankan langkah: Susun executive summary serta rekomendasi. |
| 9 | Owner menjalankan langkah: Perbarui action tracker dengan PIC dan due date. |
| 10 | Owner menjalankan langkah: Lakukan forum review dengan agenda keputusan. |
| 11 | Helper dan anggota keluarga yang membantu menjalankan langkah: Dokumentasikan keputusan serta eskalasi. Gunakan catatan satu halaman agar tidak membebani operasi. |
| 12 | Helper dan anggota keluarga yang membantu menjalankan langkah: Pantau penutupan tindakan pada minggu berikutnya. |
D. Audit yang Terkait
Audit tidak hanya memeriksa apakah formulir terisi. Auditor atau owner perlu melihat bukti, menguji konsistensi, dan menilai apakah kontrol menghasilkan keputusan yang tepat.
| Area Audit | Pertanyaan Audit |
|---|---|
| Executive summary | Apakah seluruh indikator memiliki definisi yang konsisten? Gunakan bukti sederhana yang dapat dilihat owner. |
| Target versus actual | Apakah data telah direkonsiliasi sebelum dipakai? Gunakan bukti sederhana yang dapat dilihat owner. |
| Week-on-week trend | Apakah laporan menunjukkan target, actual, dan tren? Gunakan bukti sederhana yang dapat dilihat owner. |
| Sales drivers | Apakah varians material dijelaskan dengan bukti? Gunakan bukti sederhana yang dapat dilihat owner. |
| Margin drivers | Apakah sales dihubungkan dengan transaksi dan average bill? Gunakan bukti sederhana yang dapat dilihat owner. |
| Operational health | Apakah margin, waste, labor, dan customer ikut dibahas? Gunakan bukti sederhana yang dapat dilihat owner. |
| Inventory control | Apakah setiap rekomendasi memiliki PIC dan due date? Gunakan bukti sederhana yang dapat dilihat owner. |
| People metrics | Apakah tindakan minggu lalu diperiksa statusnya? Gunakan bukti sederhana yang dapat dilihat owner. |
| Customer metrics | Apakah data kosong dan asumsi dinyatakan terbuka? Gunakan bukti sederhana yang dapat dilihat owner. |
| Promo performance | Apakah forum review menghasilkan keputusan yang tercatat? Gunakan bukti sederhana yang dapat dilihat owner. |
E. Tujuan & Manfaat
Tujuan penerapan pada skala mikro adalah mengubah data satu minggu menjadi keputusan yang jelas, bukan sekadar mengirim angka tanpa konteks, penyebab, dan tindak lanjut. Manfaat baru dianggap nyata apabila sistem membantu operasi, melindungi margin, dan mempercepat pembelajaran tim.
| Manfaat | Penjelasan |
|---|---|
| Keputusan lebih cepat | Masalah material terlihat sebelum penutupan bulan. |
| Prioritas lebih jelas | Tim fokus pada varians dan dampak terbesar. |
| Akuntabilitas meningkat | Setiap tindakan memiliki PIC dan tenggat. |
| Koordinasi lintas fungsi | Sales, operasi, finance, dan marketing memakai fakta yang sama. |
| Margin terlindungi | Kebocoran COGS, discount, dan labor terdeteksi dini. |
| Pembelajaran mingguan | Hipotesis dapat diuji pada siklus pendek. |
| Data lebih disiplin | Definisi serta cutoff dipakai secara konsisten. |
F. Proses & Alur Kerja
Alur kerja dimulai dari data atau kondisi aktual, diterjemahkan menjadi tindakan, kemudian ditutup dengan review. Owner mengelola pelaksanaan, owner memeriksa dampak, dan keputusan diambil berdasarkan bukti yang telah disepakati.
| Tahap | Aktivitas |
|---|---|
| Tahap 1 | Owner melakukan: Tutup dan kumpulkan data. Tahap ini menghasilkan data awal. |
| Tahap 2 | Owner melakukan: Validasi serta rekonsiliasi. Tahap ini menghasilkan data awal. |
| Tahap 3 | Helper dan anggota keluarga yang membantu melakukan: Hitung indikator dan tren. Tahap ini menghasilkan tindakan atau bukti pelaksanaan. |
| Tahap 4 | Helper dan anggota keluarga yang membantu melakukan: Tandai exception material. Tahap ini menghasilkan tindakan atau bukti pelaksanaan. |
| Tahap 5 | Helper dan anggota keluarga yang membantu melakukan: Analisis driver serta akar masalah. Tahap ini menghasilkan tindakan atau bukti pelaksanaan. |
| Tahap 6 | Helper dan anggota keluarga yang membantu melakukan: Susun rekomendasi dan opsi. Tahap ini menghasilkan tindakan atau bukti pelaksanaan. |
| Tahap 7 | Owner melakukan: Lakukan weekly review. Tahap ini menghasilkan keputusan dan tindak lanjut. |
| Tahap 8 | Owner melakukan: Tetapkan PIC serta deadline. Tahap ini menghasilkan keputusan dan tindak lanjut. |
| Tahap 9 | Owner melakukan: Pantau hasil pada laporan berikutnya. Tahap ini menghasilkan keputusan dan tindak lanjut. |
G. Stakeholder Terkait
Stakeholder harus mengetahui bagian proses yang menjadi tanggung jawabnya. Tidak semua pihak harus menerima seluruh data, tetapi setiap pihak harus memahami input, keputusan, dan batas kewenangannya.
| Stakeholder | Peran |
|---|---|
| Owner | Menetapkan standar, menjalankan kontrol, dan mengambil keputusan harian. |
| Helper | Melaksanakan prosedur sesuai pembagian tugas dan melaporkan hambatan. |
| Supplier | Menjaga ketersediaan bahan atau layanan yang memengaruhi pelaksanaan program. |
| Pelanggan | Memberikan respons nyata terhadap perubahan operasional dan penawaran. |
| Keluarga owner | Membantu operasi tanpa mengabaikan standar yang telah ditetapkan. |
H. Evaluasi & Refleksi
Pertanyaan berikut membantu owner menilai apakah weekly performance report benar-benar menjadi sistem pengambilan keputusan pada skala mikro.
Jawaban perlu didukung catatan sederhana atau contoh transaksi.
- Apakah laporan menjelaskan mengapa angka berubah?
- Indikator apa yang hanya menjadi dekorasi dan tidak pernah dipakai?
- Apakah omzet naik tetapi margin justru turun?
- Masalah apa yang berulang tiga minggu tanpa penutupan?
- Apakah data antaroutlet menggunakan definisi yang sama?
- Apakah action tracker memiliki bukti penyelesaian?
- Siapa yang berhak menyatakan penyebab varians?
- Apakah laporan selesai cukup awal untuk mengambil tindakan?
- Apakah owner membaca ringkasan atau harus mencari angka sendiri?
- Keputusan apa yang harus diambil dari laporan minggu ini?
I. Kesimpulan Skala Mikro
Pada skala mikro, weekly performance report harus berfokus pada sederhana, mudah dilihat, dan dapat dijalankan langsung oleh owner untuk mengubah data satu minggu menjadi keputusan yang jelas, bukan sekadar mengirim angka tanpa konteks, penyebab, dan tindak lanjut. Kontrol utama berupa checklist satu halaman, pencatatan sederhana, dan review owner harian dan mingguan. Owner perlu menilai hasil dari dampaknya terhadap operasi, margin, pelanggan, dan disiplin keputusan, bukan dari banyaknya formulir atau aktivitas yang terlihat.